종부세 분납 — 250만 원 넘으면 6개월 뒤로, 얼마까지 나눠 내나 (신청·농특세)
종부세는 낼 세액이 250만 원을 넘으면 일부를 납부기한이 지난 날부터 6개월 안에 나눠 낼 수 있습니다1. 미룰 수 있는 금액은 세액 크기로 정해집니다 — 500만 원 이하면 250만 원을 넘는 부분, 500만 원을 넘으면 세액의 절반까지입니다23.
조건은 하나 더 있는데요. 고지서를 받았다면 12월 15일 납부기한까지 세무서에 분납을 신청해야 합니다4. 아래에서 구간별 한도와 대입 예시, 농어촌특별세, 신청 절차를 차례로 봅니다.
분납 대상 — 250만 원 문턱
분납은 종합부동산세로 납부할 세액이 250만 원을 초과할 때만 됩니다1. 이 250만 원은 농어촌특별세를 빼고 종합부동산세만으로 셉니다5.
예를 들어 종부세가 240만 원이면 농특세 48만 원을 더해 고지서 합계가 288만 원이어도 분납 대상이 아닙니다. 이때는 12월 1일부터 15일까지 한 번에 냅니다6.
종합부동산세 계산기 바로 계산얼마까지 미룰 수 있나 — 구간별 한도
| 납부할 종부세 | 6개월 뒤로 미룰 수 있는 금액 | 12월에 낼 최소 금액 |
|---|---|---|
| 250만 원 이하 | 분납 불가 | 전액 |
| 250만 원 초과 ~ 500만 원 이하 | 세액에서 250만 원을 뺀 금액2 | 250만 원 |
| 500만 원 초과 | 세액의 50% 이하7 | 세액의 50% |
두 구간은 500만 원에서 이어집니다. 세액이 정확히 500만 원이면 250만 원을 뺀 250만 원을, 500만 원을 조금 넘으면 그 절반인 250만 원 남짓을 미룰 수 있어 경계에서 한도가 갑자기 뛰지 않습니다.
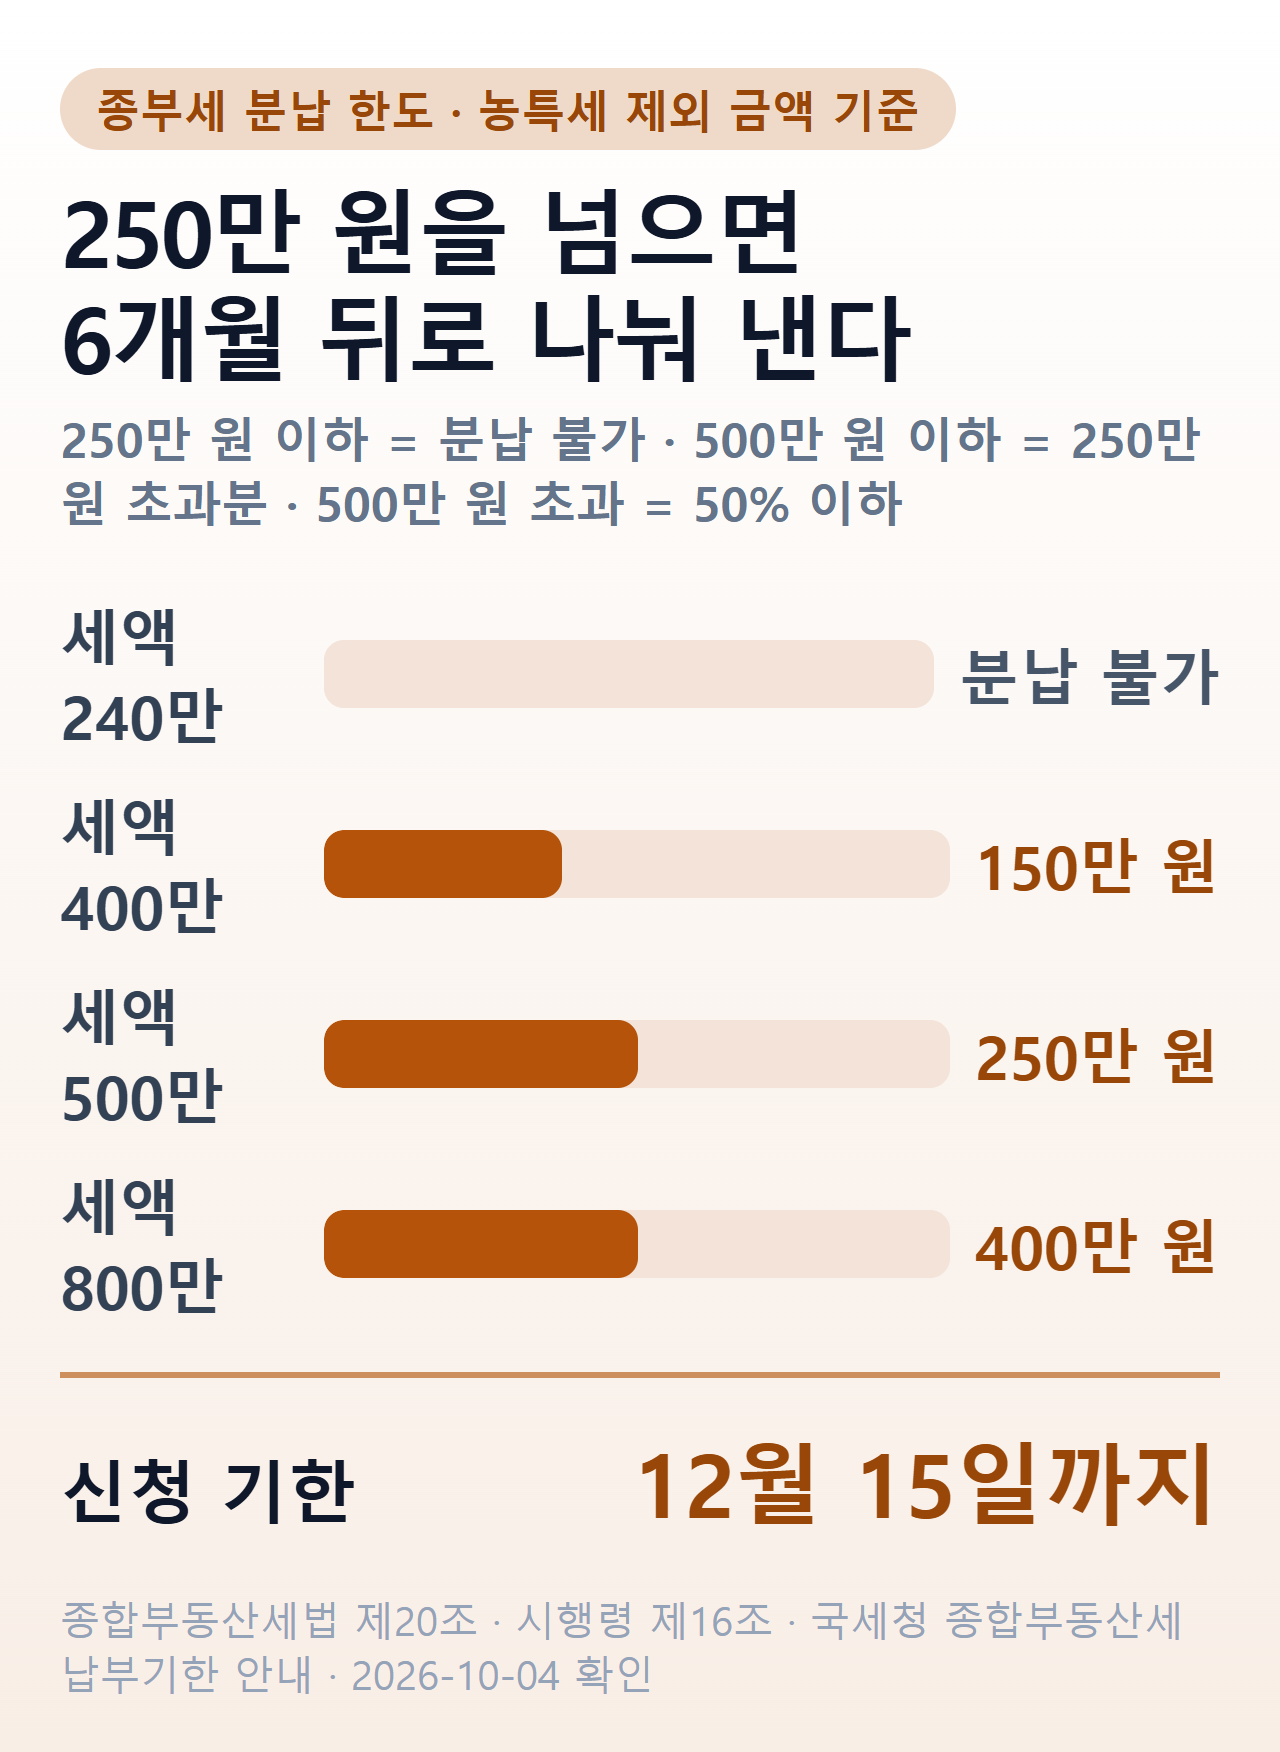 종합부동산세법 시행령 제16조·국세청 「종합부동산세 납부기한」 안내 기준
대입 예시 — 400만 원과 800만 원
농어촌특별세는 납부할 종합부동산세액의 20%입니다8. 종부세를 분납하면 농특세도 그 분납금액의 비율대로 같이 나눌 수 있습니다9.
| 구분 | 종부세 400만 원 | 종부세 800만 원 |
|---|---|---|
| 미룰 수 있는 종부세 | 150만 원(400만−250만) | 400만 원(800만×50%) |
| 12월에 낼 종부세 | 250만 원 | 400만 원 |
| 농특세(20%) | 80만 원 | 160만 원 |
| 농특세 분납분(같은 비율) | 30만 원(150/400) | 80만 원(400/800) |
| 12월 납부 합계 | 300만 원 | 480만 원 |
| 분납분 합계 | 180만 원 | 480만 원 |
800만 원 예시는 12월과 분납분이 정확히 반반입니다. 400만 원 예시는 250만 원을 먼저 내야 해서 12월 쪽이 더 큽니다.
분납은 한도 이하에서 고르는 제도라3 한도보다 적게 미뤄도 됩니다. 내 세액이 얼마인지부터 알아야 하면 종합부동산세 계산기로 먼저 어림해 보세요.
신청 기한과 절차
분납은 자동으로 되지 않습니다. 고지서를 받은 사람은 종합부동산세 납부기한까지 정해진 신청서를 관할 세무서장에게 내야 합니다4.
- 납부기간(12월 1일) 시작 5일 전까지 발급되는 종합부동산세 납부고지서를 받습니다10.
- 12월 15일까지 분납 신청서를 관할 세무서에 냅니다4.
- 세무서가 고지서를 12월분과 분납분 두 장으로 나눠 다시 보냅니다11.
- 12월분은 납부기한까지, 분납분은 납부기한이 지난 날부터 6개월 이내에 냅니다1.
납부기한인 12월 15일이 토요일이나 공휴일이면 그다음 첫 평일이 기한이 됩니다12. 분납분의 정확한 기한은 다시 받은 분납 고지서에 적힌 날짜를 따르면 됩니다11.
분납과 카드 납부
목돈을 한 번에 마련하기 어렵다면 카드 납부도 방법입니다. 종합부동산세는 고지(신고)금액 1천만 원까지(농특세 포함) 신용카드로 낼 수 있습니다13.
다만 신용카드 수수료 0.7%, 체크카드 수수료 0.4%는 납세자가 부담합니다13. 300만 원을 신용카드로 내면 수수료가 2만 1천 원입니다. 분납은 이런 수수료 없이 법이 정한 기한 안에서 나눠 내는 방법이라는 점이 다릅니다1.
자주 묻는 질문
종부세는 얼마부터 나눠 낼 수 있나요? 낼 종합부동산세가 250만 원을 초과해야 하고, 이 금액은 농어촌특별세를 빼고 셉니다5. 250만 원 이하이면 12월 15일까지 한 번에 냅니다6.
종부세가 400만 원이면 얼마를 미룰 수 있나요? 250만 원을 넘는 150만 원을 6개월 뒤로 미룰 수 있습니다2. 농특세 80만 원도 같은 비율로 나뉘어 12월 50만 원, 분납분 30만 원이 됩니다9.
종부세 분납 기한은 언제인가요? 납부기한이 지난 날부터 6개월 이내입니다1. 세무서가 분납분 고지서를 따로 보내므로 그 고지서의 기한을 따르면 됩니다11.
종부세 분납은 어떻게 신청하나요? 납부고지서를 받은 사람은 납부기한(12월 15일)까지 분납 신청서를 관할 세무서장에게 냅니다4.
농어촌특별세도 나눠 내나요? 네. 농특세는 종합부동산세액의 20%이고8, 종부세 분납금액의 비율대로 함께 분납할 수 있습니다9.
분납 말고 카드로 내도 되나요? 1천만 원까지(농특세 포함) 카드로 낼 수 있지만 신용카드 0.7%, 체크카드 0.4% 수수료를 납세자가 부담합니다13.
참고
-
국가법령정보센터, 「종합부동산세법 제20조(분납)」, https://www.law.go.kr/법령/종합부동산세법/제20조 (2026-10-04 확인). “관할세무서장은 종합부동산세로 납부하여야 할 세액이 250만원을 초과하는 경우에는 대통령령으로 정하는 바에 따라 그 세액의 일부를 납부기한이 지난 날부터 6개월 이내에 분납하게 할 수 있다.” ↩ ↩2 ↩3 ↩4 ↩5
-
국가법령정보센터, 「종합부동산세법 시행령 제16조(종합부동산세의 분납)」 제1항 제1호, https://www.law.go.kr/법령/종합부동산세법시행령/제16조 (2026-10-04 확인). “납부하여야 할 세액이 250만원 초과 5백만원 이하인 때에는 해당 세액에서 250만원을 차감한 금액” ↩ ↩2 ↩3
-
국가법령정보센터, 같은 조 제1항 제2호, https://www.law.go.kr/법령/종합부동산세법시행령/제16조 (2026-10-04 확인). “납부하여야 할 세액이 5백만원을 초과하는 때에는 해당 세액의 100분의 50 이하의 금액” ↩ ↩2
-
국가법령정보센터, 같은 조 제2항, https://www.law.go.kr/법령/종합부동산세법시행령/제16조 (2026-10-04 확인). “법 제16조제2항에 따른 납부고지서를 받은 자가 법 제20조에 따라 분납하려는 때에는 종합부동산세의 납부기한까지 재정경제부령으로 정하는 신청서를 관할세무서장에게 제출해야 한다.” ↩ ↩2 ↩3 ↩4
-
국세청, 「궁금해요 종합부동산 세법 — 종합부동산세 법령 안내자료」, https://www.nts.go.kr/nts/cm/cntnts/cntntsView.do?cntntsId=7739&mi=40401 (2026-10-04 확인). “분납 : 납부할 세액이 250만원 초과(농특세 제외)시 납부기한 경과일로부터 6개월 이내” ↩ ↩2
-
국가법령정보센터, 「종합부동산세법 제16조(부과ㆍ징수 등)」, https://www.law.go.kr/법령/종합부동산세법/제16조 (2026-10-04 확인). “관할세무서장은 납부하여야 할 종합부동산세의 세액을 결정하여 해당 연도 12월 1일부터 12월 15일(이하 “납부기간”이라 한다)까지 부과ㆍ징수한다.” ↩ ↩2
-
국세청, 같은 페이지, https://www.nts.go.kr/nts/cm/cntnts/cntntsView.do?mi=2352&cntntsId=7734 (2026-10-04 확인). “500만 원 초과 : 납부할 세액의 100분의 50 이하의 금액을 분납” ↩
-
국세청, 같은 페이지, https://www.nts.go.kr/nts/cm/cntnts/cntntsView.do?mi=2352&cntntsId=7734 (2026-10-04 확인). “농어촌특별세 : 납부할 종합부동산세액의 20%” ↩ ↩2
-
국가법령정보센터, 「농어촌특별세법 제9조(분납)」, https://www.law.go.kr/법령/농어촌특별세법/제9조 (2026-10-04 확인). “제3조 각 호의 납세의무자가 본세를 해당 세법에 따라 분납하는 경우에는 농어촌특별세도 그 분납금액의 비율에 의하여 해당 본세의 분납의 예에 따라 분납할 수 있다.” ↩ ↩2 ↩3
-
국가법령정보센터, 같은 조 제2항, https://www.law.go.kr/법령/종합부동산세법/제16조 (2026-10-04 확인). “관할세무서장은 종합부동산세를 징수하려면 납부고지서에 주택 및 토지로 구분한 과세표준과 세액을 기재하여 납부기간 개시 5일 전까지 발급하여야 한다.” ↩
-
국가법령정보센터, 같은 조 제3항, https://www.law.go.kr/법령/종합부동산세법시행령/제16조 (2026-10-04 확인). “관할세무서장은 제2항에 따라 분납신청을 받은 때에는 이미 고지한 납부고지서를 납부기한까지 납부해야 할 세액에 대한 납부고지서와 분납기간 내에 납부해야 할 세액에 대한 납부고지서로 구분하여 수정 고지해야 한다.” ↩ ↩2 ↩3
-
국세청, 「개인신고안내 — 종합부동산세 납부기한」, https://www.nts.go.kr/nts/cm/cntnts/cntntsView.do?mi=2352&cntntsId=7734 (2026-10-04 확인). “다만, 납부기한이 토요일, 공휴일인 경우에는 그 다음에 도래하는 첫번째 평일을 기한으로 한다.” ↩
-
국세청, 같은 페이지, https://www.nts.go.kr/nts/cm/cntnts/cntntsView.do?cntntsId=7739&mi=40401 (2026-10-04 확인). “신용카드 납부 : 고지(신고)금액 1천만원(농특세 포함)까지(신용카드 수수료 0.7%, 체크카드 수수료 0.4%는 납세자 부담)” ↩ ↩2 ↩3