세금계산서 발행 방법과 발행기간 — 다음 달 10일까지, 늦으면 가산세 1%·안 하면 2%
세금계산서는 물건이나 서비스를 공급한 때 발급하는 것이 원칙입니다1. 거래처별로 한 달치를 모아 월합계로 끊으면 다음 달 10일까지 발급할 수 있습니다2.
전자세금계산서는 발급한 다음 날까지 국세청에 전송해야 합니다3. 기한을 넘겨 발급하면 공급가액의 1%, 확정신고기한까지 발급하지 않으면 2%가 가산세로 붙습니다45.
발행기간 — 원칙과 다음 달 10일
발급 시점은 부가가치세법의 공급시기를 따릅니다1. 물건을 넘긴 날, 서비스를 끝낸 날이 곧 발급일이라는 뜻입니다.
예외로 다음 세 경우는 공급일이 속한 달의 다음 달 10일까지 발급할 수 있습니다26.
| 경우 | 작성 연월일 |
|---|---|
| 거래처별로 한 달(1일~말일) 공급가액을 합친 월합계 | 그 달의 말일 |
| 한 달 안에서 사업자가 정한 기간(예: 1~15일)을 합친 경우 | 그 기간의 종료일 |
| 계약서·거래명세서 등으로 실제 거래가 확인되는 경우 | 실제 거래일 |
10일이 토요일이나 공휴일이면 바로 다음 영업일까지로 밀립니다27. 9월 거래분 월합계라면 2026년 10월 10일이 토요일이라 기한은 10월 12일(월)입니다.
작성 연월일은 여전히 9월 30일(말일)로 적는다는 점을 헷갈리기 쉬운데요. 발급하는 날짜와 세금계산서에 찍히는 작성일이 다를 수 있습니다6.
부가가치세 계산기 바로 계산전송기한 — 발급 다음 날
전자세금계산서는 발급만으로 끝나지 않습니다. 발급명세를 발급일의 다음 날까지 국세청에 보내야 합니다37.
홈택스에서 발급하면 발급 즉시 매입자에게 이메일이 가고 국세청에도 자동 전송되므로 별도의 전송 절차가 없습니다8. 발급대행 사이트(ASP)나 회사 ERP로 발급할 때 전송이 따로 챙길 일이 됩니다9.
위 흐름은 발급시기·전송기한·가산세 조문을 한 줄로 이은 것입니다234510.
발행 방법 — 홈택스에서 끊는 순서
국세청이 무료로 운영하는 홈택스나 모바일 홈택스(손택스)에서 발급할 수 있습니다11. 준비물은 인증 수단 하나입니다.
- 사업자범용·전자세금계산서용·ASP용 공동인증서 중 하나를 준비합니다
- 공동인증서가 어렵다면 세무서에서 보안카드를 받거나, 손택스에서 지문 인증 등으로 발급합니다
- 홈택스에 회원가입하고 로그인합니다
- 거래 정보를 입력하고 전자서명하면 발급됩니다
- 매입자에게는 이메일로 발송되고, 필요하면 매입자가 홈택스에서 수취 내역을 확인합니다
순서는 국세청 발급방법·발급절차 안내를 옮긴 것입니다1211.
인터넷이 어려우면 두 가지 길이 더 있습니다. 보안카드를 받은 뒤 전화 ARS(126-1-2-1)로 발급하거나, 대리발급 신청서와 거래 증명서류를 들고 가까운 세무서를 찾아가면 됩니다13. 세무서는 사업장 관할과 관계없이 신청할 수 있습니다13.
발급이 끝난 시점 — 문자만으로는 안 된다
국세청 안내는 발급 사실만 알리는 문자나 링크로는 아직 발급이 완료된 것이 아니라고 봅니다14. 전자서명한 파일이 거래상대방 수신함(이메일)에 도달하거나 홈택스에 입력된 때 발급이 끝납니다14.
마감일 밤에 알림만 보내 놓고 발급을 마쳤다고 생각하면 기한을 넘길 수 있습니다. 발급 완료는 받는 쪽 기준으로 확인합니다.
세금계산서에 적는 것
법이 세금계산서에 적으라고 정한 사항은 다음과 같습니다1516.
- 공급하는 사업자의 등록번호와 성명(명칭)
- 공급받는 자의 등록번호 — 사업자가 아니면 고유번호나 주민등록번호
- 공급가액과 부가가치세액
- 작성 연월일
- 그 밖에 시행령이 정하는 사항
필요적 기재사항이 착오·과실로 빠지거나 사실과 다르면 공급가액의 1% 가산세가 붙습니다17. 다만 거래사실이 확인되는 경우는 제외됩니다17.
전자세금계산서 의무 — 법인 전부, 개인은 8천만원
법인사업자는 모두 전자세금계산서로 발급해야 합니다18. 개인사업자는 직전 연도 사업장별 공급가액이 8천만원 이상이면 의무입니다19.
이 8천만원에는 면세 공급가액도 포함됩니다19. 이후 공급가액이 8천만원 아래로 내려가도 의무 대상에서 빠지지 않는다는 점에 주의해야 합니다19.
적용은 8천만원 이상이 된 해의 다음 해 제2기 과세기간(7월 1일)부터입니다20. 세무서는 시작 1개월 전까지 해당 사업자에게 통지합니다20.
| 개인사업자 의무화 시점 | 직전 연도 공급가액(과세+면세) 기준 |
|---|---|
| 2023년 7월 | 1억원 이상 |
| 2024년 7월 | 8천만원 이상 |
기준은 계속 낮아져 왔습니다2122. 의무가 없는 사업자도 원하면 전자로 발급하고 전송할 수 있습니다23.
간이과세자는 발행할 수 있나
간이과세자 가운데 직전 연도 공급대가가 4천800만원 미만이면 세금계산서 대신 영수증을 발급합니다24. 신규로 사업을 시작해 간이과세자로서 최초 과세기간 중인 개인사업자도 영수증을 발급합니다25. 이 두 경우에 해당하지 않는 간이과세자는 일반 원칙대로 세금계산서를 발급합니다15.
간이과세자 기준과 부가세 계산은 간이과세자 총정리에서 따로 다룹니다.
늦으면 붙는 가산세 — 계산 예시
세금계산서 가산세는 공급가액에 비율을 곱합니다4526. 늦은 날수는 따지지 않습니다.
| 상황 | 가산세 |
|---|---|
| 발급기한이 지난 뒤 확정신고기한까지 발급(지연발급) | 공급가액의 1% |
| 확정신고기한까지 발급하지 않음(미발급) | 공급가액의 2% |
| 전자 의무자가 기한 안에 종이 세금계산서로 발급 | 공급가액의 1% |
| 다른 사업장 명의로 기한 안에 발급 | 공급가액의 1% |
| 전송기한이 지난 뒤 확정신고기한까지 전송(지연전송) | 공급가액의 0.3% |
| 확정신고기한까지 전송하지 않음(미전송) | 공급가액의 0.5% |
표는 부가가치세법 제60조 제2항 제1호~제4호를 옮긴 것입니다452726.
확정신고기한은 과세기간이 끝난 뒤 25일입니다28. 일반과세자라면 1기(1~6월) 거래분은 7월 25일, 2기(7~12월) 거래분은 다음 해 1월 25일이 지연발급과 미발급을 가르는 선입니다10.
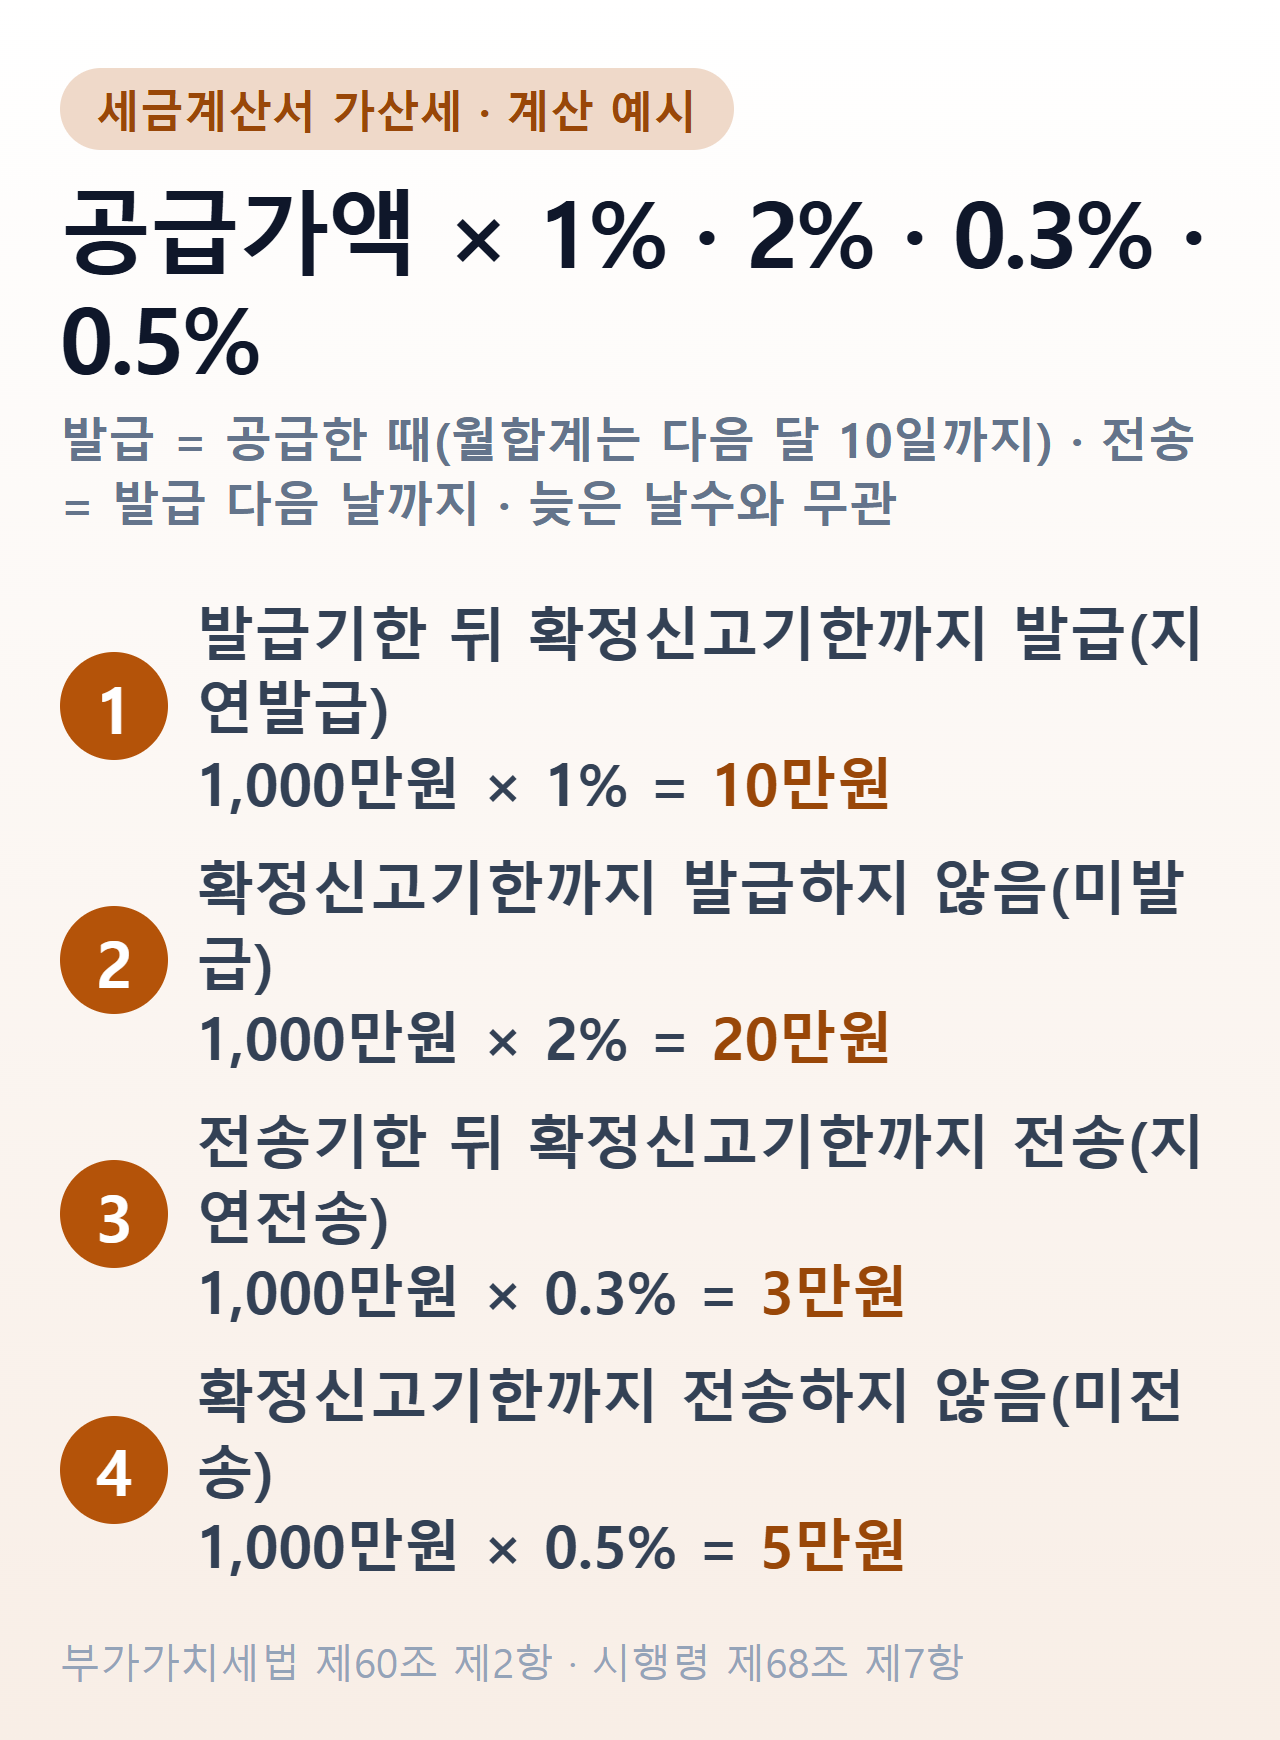 부가가치세법 제60조 제2항을 적용한 가정 계산
예시 1 — 9월 15일 납품분(공급가액 1,000만원)을 월합계 기한 뒤인 10월 20일에 발급
- 발급기한 10월 12일을 넘겼지만 2기 확정신고기한(다음 해 1월 25일) 전 = 지연발급
- 1,000만원 × 1% = 10만원
예시 2 — 같은 거래를 다음 해 1월 25일까지 끝내 발급하지 않음
- 확정신고기한까지 미발급 = 미발급
- 1,000만원 × 2% = 20만원
예시는 가정한 금액입니다45. 전자로 발급했지만 전송이 늦었다면 3만원(0.3%), 끝내 전송하지 않았다면 5만원(0.5%)이 됩니다26.
가산세는 겹치지 않는다
지연발급(1%)이나 미발급(2%)이 적용된 부분에는 전송 가산세와 기재 오류 가산세를 추가로 매기지 않습니다29. 기재 오류(1%)가 적용된 부분에도 전송 가산세는 붙지 않습니다29.
반대로 실제 거래 없이 세금계산서를 발급하면 규모가 다릅니다. 공급하지 않고 발급하면 적힌 공급가액의 4%입니다30.
잘못 발급했을 때 — 수정세금계산서 9가지 사유
기재사항을 잘못 적었거나 발급한 뒤 사정이 바뀌면 수정세금계산서를 발급합니다31. 시행령이 정한 사유는 9가지이고 사유마다 작성일이 다릅니다.
| 사유 | 작성일·방법 |
|---|---|
| 1. 공급한 재화가 환입(반품)됨 | 환입된 날, 음(−) 표시 |
| 2. 계약 해제로 공급되지 않음 | 계약해제일, 음(−) 표시 |
| 3. 계약 해지 등으로 공급가액 증감 | 증감 사유 발생일, 추가는 검은 글씨·차감은 음(−) |
| 4. 과세기간 종료 후 25일 안에 내국신용장·구매확인서 발급 | 처음 작성일, 영세율분 새로 발급 + 처음 것 음(−) 표시 |
| 5. 필요적 기재사항 착오 기재 | 처음 것 음(−) 표시 + 올바른 것 새로 발급 |
| 6. 필요적 기재사항 착오 외 사유로 잘못 기재 | 확정신고기한 다음 날부터 1년 안에 같은 방식 |
| 7. 전자세금계산서 착오 이중발급 | 처음 것 음(−) 표시 |
| 8. 면세 등 발급 대상이 아닌 거래에 발급 | 처음 것 음(−) 표시 |
| 9. 세율 잘못 적용 | 처음 것 음(−) 표시 + 올바른 것 새로 발급 |
표는 부가가치세법 시행령 제70조 제1항 제1호~제9호를 옮긴 것입니다32333435.
5·6·9번은 세무조사 통지를 받았거나 과세자료 해명안내 통지를 받은 뒤라면 쓸 수 없습니다3436. 과세표준이나 세액이 경정될 것을 미리 안 경우로 보기 때문입니다.
자주 묻는 질문
월합계로 끊으면 작성일은 언제로 적나요? 한 달 전체를 합치면 그 달의 말일, 사업자가 정한 기간을 합치면 그 기간의 종료일을 작성 연월일로 적습니다6. 발급은 다음 달 10일까지 하면 됩니다2.
개인사업자인데 전자세금계산서 의무 대상인지 어떻게 아나요? 직전 연도 사업장별 공급가액(과세분과 면세분 합계)이 8천만원 이상이면 대상이고, 세무서가 시작 1개월 전까지 통지합니다1920.
참고
-
법제처 국가법령정보센터, 「부가가치세법 제34조(세금계산서 발급시기) 제1항」, https://www.law.go.kr/법령/부가가치세법 (2026-09-30 확인). “세금계산서는 사업자가 제15조 및 제16조에 따른 재화 또는 용역의 공급시기에 재화 또는 용역을 공급받는 자에게 발급하여야 한다.” ↩ ↩2
-
법제처 국가법령정보센터, 「부가가치세법 제34조 제3항」, https://www.law.go.kr/법령/부가가치세법 (2026-09-30 확인). “제1항에도 불구하고 다음 각 호의 어느 하나에 해당하는 경우에는 재화 또는 용역의 공급일이 속하는 달의 다음 달 10일(그 날이 공휴일 또는 토요일인 경우에는 바로 다음 영업일을 말한다)까지 세금계산서를 발급할 수 있다.” ↩ ↩2 ↩3 ↩4 ↩5
-
법제처 국가법령정보센터, 「부가가치세법 시행령 제68조 제7항」, https://www.law.go.kr/법령/부가가치세법시행령 (2026-09-30 확인). “법 제32조제3항에서 “대통령령으로 정하는 기한”이란 전자세금계산서 발급일의 다음 날을 말한다.” ↩ ↩2 ↩3
-
법제처 국가법령정보센터, 「부가가치세법 제60조(가산세) 제2항 제1호」, https://www.law.go.kr/법령/부가가치세법 (2026-09-30 확인). “제34조에 따른 세금계산서의 발급시기가 지난 후 해당 재화 또는 용역의 공급시기가 속하는 과세기간에 대한 확정신고 기한까지 세금계산서를 발급하는 경우 그 공급가액의 1퍼센트” ↩ ↩2 ↩3 ↩4 ↩5
-
법제처 국가법령정보센터, 「부가가치세법 제60조 제2항 제2호」, https://www.law.go.kr/법령/부가가치세법 (2026-09-30 확인). “제34조에 따른 세금계산서의 발급시기가 지난 후 해당 재화 또는 용역의 공급시기가 속하는 과세기간에 대한 확정신고 기한까지 세금계산서를 발급하지 아니한 경우 그 공급가액의 2퍼센트. 다만, 다음 각 목의 어느 하나에 해당하는 경우에는 그 공급가액의 1퍼센트로 한다.” ↩ ↩2 ↩3 ↩4 ↩5
-
법제처 국가법령정보센터, 「부가가치세법 제34조 제3항 제1호~제3호」, https://www.law.go.kr/법령/부가가치세법 (2026-09-30 확인). “거래처별로 달의 1일부터 말일까지의 공급가액을 합하여 해당 달의 말일을 작성 연월일로 하여 세금계산서를 발급하는 경우 … 거래처별로 달의 1일부터 말일까지의 기간 이내에서 사업자가 임의로 정한 기간의 공급가액을 합하여 그 기간의 종료일을 작성 연월일로 하여 세금계산서를 발급하는 경우 … 관계 증명서류 등에 따라 실제거래사실이 확인되는 경우로서 해당 거래일을 작성 연월일로 하여 세금계산서를 발급하는 경우” ↩ ↩2 ↩3
-
국세청, 「전자(세금)계산서 발급기한 및 전송기한」, https://www.nts.go.kr/nts/cm/cntnts/cntntsView.do?cntntsId=7789 (2026-09-30 확인). “(예외) 월합계 (세금)계산서 등의 경우 공급시기가 속하는 달의 다음달 10일까지 발급 * 발급기한(10일)이 토요일 또는 공휴일인 경우에는 바로 다음 영업일까지 발급 전송기한 발급일의 다음날까지 국세청에 전송” ↩ ↩2
-
국세청, 「전자(세금)계산서 발급절차 — 전송」, https://www.nts.go.kr/nts/cm/cntnts/cntntsView.do?cntntsId=7788 (2026-09-30 확인). “홈택스에서 발급할 경우에는 발급 즉시 자동으로 매입자에게 이메일 발송 및 국세청에 전송되므로 별도의 전송절차가 없음” ↩
-
국세청, 「전자(세금)계산서 발급방법 — 발급대행사업자 시스템」, https://www.nts.go.kr/nts/cm/cntnts/cntntsView.do?cntntsId=7788 (2026-09-30 확인). “국세청에 등록된 전자(세금)계산서 발급업무 대행 사업자(ASP)가 일정수수료를 받고 운영하는 사이트 또는 자체 구축한 전자(세금)계산서 발급시스템(ERP)을 이용하여 발급” ↩
-
국세청, 「부가가치세 기본정보 — 과세기간과 신고납부기한」, https://www.nts.go.kr/nts/cm/cntnts/cntntsView.do?cntntsId=7693&mi=2272 (2026-09-30 확인). “확정신고 1.1.~6.30. 7.1.~7.25. 법인·개인 일반사업자 … 확정신고 7.1.~12.31. 다음해 1.1.~1.25. 법인·개인 일반사업자” ↩ ↩2
-
국세청, 「전자(세금)계산서 발급방법 및 발급절차」, https://www.nts.go.kr/nts/cm/cntnts/cntntsView.do?cntntsId=7788 (2026-09-30 확인). “국세청에서 무료로 운영하는 홈택스(www.hometax.go.kr) 및 스마트폰을 이용하여 모바일 홈택스에서 발급” ↩ ↩2
-
국세청, 「전자(세금)계산서 발급절차 — 공동인증서 등 준비」, https://www.nts.go.kr/nts/cm/cntnts/cntntsView.do?cntntsId=7788 (2026-09-30 확인). “전자(세금)계산서 발급(전자서명)을 위해서는 사업자범용·전자세금계산서용·ASP용 공동인증서 중 하나 필요 … 공동인증서 발급이 어려운 경우 세무서에서 보안카드를 발급받아 홈택스에서 전자(세금)계산서 발급 가능하며, ‘21.2월부터 모바일 홈택스(손택스)에서 지문 인증 등을 통하여 발급 가능” ↩
-
국세청, 「전자(세금)계산서 발급방법 — 인터넷 사용이 어려운 경우」, https://www.nts.go.kr/nts/cm/cntnts/cntntsView.do?cntntsId=7788 (2026-09-30 확인). “(전화 ARS 이용) 세무서에서 보안카드 수령 후 전화ARS(Tel. :126-1-2-1)를 이용하여 발급 (세무서 대리발급) 전자(세금)계산서 대리발급 신청서(주요 서식 참고)와 거래관련 증명서류*를 가지고 가까운 세무서(사업장 관할과 관계없이 신청 가능)를 방문하여 발급신청” ↩ ↩2
-
국세청, 「전자(세금)계산서 발급시기」, https://www.nts.go.kr/nts/cm/cntnts/cntntsView.do?cntntsId=7789 (2026-09-30 확인). “파일 전송 없이 단순히 발급된 사실만을 알리는 SMS 통지나 링크를 통하여 확인할 수 있도록 하는 것은 아직 발급이 완료된 상태가 아님 거래상대방 수신함(이메일) 또는 홈택스에 입력된 때 발급완료” ↩ ↩2
-
법제처 국가법령정보센터, 「부가가치세법 제32조(세금계산서 등) 제1항」, https://www.law.go.kr/법령/부가가치세법 (2026-09-30 확인). “사업자가 재화 또는 용역을 공급(부가가치세가 면제되는 재화 또는 용역의 공급은 제외한다)하는 경우에는 다음 각 호의 사항을 적은 계산서(이하 “세금계산서”라 한다)를 그 공급을 받는 자에게 발급하여야 한다.” ↩ ↩2
-
법제처 국가법령정보센터, 「부가가치세법 제32조 제1항 제1호~제5호」, https://www.law.go.kr/법령/부가가치세법 (2026-09-30 확인). “공급하는 사업자의 등록번호와 성명 또는 명칭 … 공급받는 자의 등록번호. 다만, 공급받는 자가 사업자가 아니거나 등록한 사업자가 아닌 경우에는 대통령령으로 정하는 고유번호 또는 공급받는 자의 주민등록번호 … 공급가액과 부가가치세액 … 작성 연월일 … 그 밖에 대통령령으로 정하는 사항” ↩
-
법제처 국가법령정보센터, 「부가가치세법 제60조 제2항 제5호」, https://www.law.go.kr/법령/부가가치세법 (2026-09-30 확인). “세금계산서의 필요적 기재사항의 전부 또는 일부가 착오 또는 과실로 적혀 있지 아니하거나 사실과 다른 경우 그 공급가액의 1퍼센트. 다만, 대통령령으로 정하는 바에 따라 거래사실이 확인되는 경우는 제외한다.” ↩ ↩2
-
법제처 국가법령정보센터, 「부가가치세법 제32조 제2항」, https://www.law.go.kr/법령/부가가치세법 (2026-09-30 확인). “법인사업자와 대통령령으로 정하는 개인사업자는 제1항에 따라 세금계산서를 발급하려면 대통령령으로 정하는 전자적 방법으로 세금계산서(이하 “전자세금계산서”라 한다)를 발급하여야 한다.” ↩
-
법제처 국가법령정보센터, 「부가가치세법 시행령 제68조(전자세금계산서의 발급 등) 제1항」, https://www.law.go.kr/법령/부가가치세법시행령 (2026-09-30 확인). “법 제32조제2항에서 “대통령령으로 정하는 개인사업자”란 직전 연도의 사업장별 재화 및 용역의 공급가액(면세공급가액을 포함한다. 이하 이 조에서 같다)의 합계액이 8천만원 이상인 개인사업자(그 이후 직전 연도의 사업장별 재화 및 용역의 공급가액이 8천만원 미만이 된 개인사업자를 포함하며” ↩ ↩2 ↩3 ↩4
-
법제처 국가법령정보센터, 「부가가치세법 시행령 제68조 제2항·제3항」, https://www.law.go.kr/법령/부가가치세법시행령 (2026-09-30 확인). “전자세금계산서 의무발급 개인사업자는 사업장별 재화 및 용역의 공급가액의 합계액이 8천만원 이상인 해의 다음 해 제2기 과세기간이 시작하는 날부터 전자세금계산서를 발급해야 한다. … 관할 세무서장은 개인사업자가 전자세금계산서 의무발급 개인사업자에 해당하는 경우에는 제2항에 따라 전자세금계산서를 발급해야 하는 날이 시작되기 1개월 전까지 그 사실을 해당 개인사업자에게 통지하여야 한다.” ↩ ↩2 ↩3
-
국세청, 「전자세금계산서 발급의무 시행 연혁」, https://www.nts.go.kr/nts/cm/cntnts/cntntsView.do?cntntsId=7787 (2026-09-30 확인). “2023.7 직전연도 과세분과 면세분 공급가액의 합계액 1억원 이상 개인사업자 발급의무화 2024.7 직전연도 과세분과 면세분 공급가액의 합계액 8천만원 이상 개인사업자 발급의무화” ↩
-
국세청, 「전자세금계산서 의무발급 대상자 및 의무기간」, https://www.nts.go.kr/nts/cm/cntnts/cntntsView.do?cntntsId=7787 (2026-09-30 확인). “법인사업자는 2011.1월부터, 개인사업자는 직전 연도 사업장별 재화 및 용역의 공급가액 규모에 따라 2012.1월부터 발급의무를 시행하고 있음” ↩
-
법제처 국가법령정보센터, 「부가가치세법 제32조 제5항」, https://www.law.go.kr/법령/부가가치세법 (2026-09-30 확인). “전자세금계산서를 발급하여야 하는 사업자가 아닌 사업자도 제2항 및 제3항에 따라 전자세금계산서를 발급하고 전자세금계산서 발급명세를 전송할 수 있다.” ↩
-
법제처 국가법령정보센터, 「부가가치세법 제36조(영수증 등) 제1항 제2호 가목」, https://www.law.go.kr/법령/부가가치세법 (2026-09-30 확인). “그 공급을 받은 자에게 세금계산서를 발급하는 대신 영수증을 발급하여야 한다. … 간이과세자 중 다음 각 목의 어느 하나에 해당하는 자 … 직전 연도의 공급대가의 합계액(직전 과세기간에 신규로 사업을 시작한 개인사업자의 경우 제61조제2항에 따라 환산한 금액)이 4천800만원 미만인 자” ↩
-
법제처 국가법령정보센터, 「부가가치세법 제36조(영수증 등) 제1항 제2호 나목」, https://www.law.go.kr/법령/부가가치세법 (2026-09-30 확인). “신규로 사업을 시작하는 개인사업자로서 제61조제4항에 따라 간이과세자로 하는 최초의 과세기간 중에 있는 자” ↩
-
법제처 국가법령정보센터, 「부가가치세법 제60조 제2항 제3호·제4호」, https://www.law.go.kr/법령/부가가치세법 (2026-09-30 확인). “제32조제3항에 따른 기한이 지난 후 재화 또는 용역의 공급시기가 속하는 과세기간에 대한 확정신고기한까지 국세청장에게 전자세금계산서 발급명세를 전송하는 경우 그 공급가액의 0.3퍼센트 … 제32조제3항에 따른 기한이 지난 후 재화 또는 용역의 공급시기가 속하는 과세기간에 대한 확정신고기한까지 국세청장에게 전자세금계산서 발급명세를 전송하지 아니한 경우 그 공급가액의 0.5퍼센트” ↩ ↩2 ↩3
-
법제처 국가법령정보센터, 「부가가치세법 제60조 제2항 제2호 가목·나목」, https://www.law.go.kr/법령/부가가치세법 (2026-09-30 확인). “제32조제2항에 따라 전자세금계산서를 발급하여야 할 의무가 있는 자가 전자세금계산서를 발급하지 아니하고 제34조에 따른 세금계산서의 발급시기에 전자세금계산서 외의 세금계산서를 발급한 경우 … 둘 이상의 사업장을 가진 사업자가 재화 또는 용역을 공급한 사업장 명의로 세금계산서를 발급하지 아니하고 제34조에 따른 세금계산서의 발급시기에 자신의 다른 사업장 명의로 세금계산서를 발급한 경우” ↩
-
법제처 국가법령정보센터, 「부가가치세법 제49조(확정신고와 납부) 제1항」, https://www.law.go.kr/법령/부가가치세법 (2026-09-30 확인). “사업자는 각 과세기간에 대한 과세표준과 납부세액 또는 환급세액을 그 과세기간이 끝난 후 25일(폐업하는 경우 제5조제3항에 따른 폐업일이 속한 달의 다음 달 25일) 이내에 대통령령으로 정하는 바에 따라 납세지 관할 세무서장에게 신고하여야 한다.” ↩
-
법제처 국가법령정보센터, 「부가가치세법 제60조 제2항 후단」, https://www.law.go.kr/법령/부가가치세법 (2026-09-30 확인). “이 경우 제1호 또는 제2호가 적용되는 부분은 제3호부터 제5호까지를 적용하지 아니하고, 제5호가 적용되는 부분은 제3호 및 제4호를 적용하지 아니한다.” ↩ ↩2
-
법제처 국가법령정보센터, 「부가가치세법 제60조 제3항 제1호」, https://www.law.go.kr/법령/부가가치세법 (2026-09-30 확인). “재화 또는 용역을 공급하지 아니하고 세금계산서 또는 제46조제3항에 따른 신용카드매출전표등(이하 “세금계산서등”이라 한다)을 발급한 경우: 그 세금계산서등에 적힌 공급가액의 4퍼센트” ↩
-
법제처 국가법령정보센터, 「부가가치세법 제32조 제7항」, https://www.law.go.kr/법령/부가가치세법 (2026-09-30 확인). “세금계산서 또는 전자세금계산서의 기재사항을 착오로 잘못 적거나 세금계산서 또는 전자세금계산서를 발급한 후 그 기재사항에 관하여 대통령령으로 정하는 사유가 발생하면 대통령령으로 정하는 바에 따라 수정한 세금계산서(이하 “수정세금계산서”라 한다) 또는 수정한 전자세금계산서(이하 “수정전자세금계산서”라 한다)를 발급할 수 있다.” ↩
-
법제처 국가법령정보센터, 「부가가치세법 시행령 제70조 제1항 제1호~제3호」, https://www.law.go.kr/법령/부가가치세법시행령 (2026-09-30 확인). “처음 공급한 재화가 환입(還入)된 경우: 재화가 환입된 날을 작성일로 적고 … 계약의 해제로 재화 또는 용역이 공급되지 아니한 경우: 계약이 해제된 때에 그 작성일은 계약해제일로 적고 … 계약의 해지 등에 따라 공급가액에 추가되거나 차감되는 금액이 발생한 경우: 증감 사유가 발생한 날을 작성일로 적고” ↩
-
법제처 국가법령정보센터, 「부가가치세법 시행령 제70조 제1항 제4호」, https://www.law.go.kr/법령/부가가치세법시행령 (2026-09-30 확인). “재화 또는 용역을 공급한 후 공급시기가 속하는 과세기간 종료 후 25일(과세기간 종료 후 25일이 되는 날이 「국세기본법」 제5조제1항 각 호에 해당하는 날인 경우에는 바로 다음 영업일을 말한다) 이내에 내국신용장이 개설되었거나 구매확인서가 발급된 경우” ↩
-
법제처 국가법령정보센터, 「부가가치세법 시행령 제70조 제1항 제5호·제6호」, https://www.law.go.kr/법령/부가가치세법시행령 (2026-09-30 확인). “필요적 기재사항 등이 착오로 잘못 적힌 경우(다음 각 목의 어느 하나에 해당하는 경우로서 과세표준 또는 세액을 경정할 것을 미리 알고 있는 경우는 제외한다) … 필요적 기재사항 등이 착오 외의 사유로 잘못 적힌 경우(제5호 각 목의 어느 하나에 해당하는 경우로서 과세표준 또는 세액을 경정할 것을 미리 알고 있는 경우는 제외한다): 재화나 용역의 공급일이 속하는 과세기간에 대한 확정신고기한 다음 날부터 1년 이내에 세금계산서를 작성하되” ↩ ↩2
-
법제처 국가법령정보센터, 「부가가치세법 시행령 제70조 제1항 제7호~제9호」, https://www.law.go.kr/법령/부가가치세법시행령 (2026-09-30 확인). “착오로 전자세금계산서를 이중으로 발급한 경우: 처음에 발급한 세금계산서의 내용대로 음(陰)의 표시를 하여 발급 … 면세 등 발급대상이 아닌 거래 등에 대하여 발급한 경우: 처음에 발급한 세금계산서의 내용대로 붉은색 글씨로 쓰거나 음(陰)의 표시를 하여 발급 … 세율을 잘못 적용하여 발급한 경우” ↩
-
법제처 국가법령정보센터, 「부가가치세법 시행령 제70조 제1항 제5호 가목~라목」, https://www.law.go.kr/법령/부가가치세법시행령 (2026-09-30 확인). “세무조사의 통지를 받은 경우 … 세무공무원이 과세자료의 수집 또는 민원 등을 처리하기 위하여 현지출장이나 확인업무에 착수한 경우 … 세무서장으로부터 과세자료 해명안내 통지를 받은 경우 … 그 밖에 가목부터 다목까지의 규정에 따른 사항과 유사한 경우” ↩