의료비 세액공제 — 총급여 3% 넘는 금액의 15%, 한도 700만원과 계산 예시
의료비 세액공제는 1년 동안 쓴 의료비 중 총급여의 3%를 넘는 금액에 15%를 곱해 세금에서 빼 주는 제도입니다12. 총급여 5,000만원이면 150만원을 넘게 쓴 부분부터 공제가 붙습니다.
배우자·자녀 같은 일반 부양가족 의료비는 연 700만원까지만 공제 대상이 되고2, 본인·6세 이하·65세 이상·장애인 의료비는 한도가 없습니다3. 미숙아·선천성이상아는 20%, 난임시술비는 30%를 곱합니다1.
공제액 계산법
계산은 두 단계입니다. 먼저 1년 치 의료비에서 총급여 × 3%를 빼고, 남은 금액에 공제율을 곱합니다4.
| 구분 | 공제 대상 금액 한도 | 공제율 |
|---|---|---|
| 일반 부양가족(배우자·7세 이상 자녀 등) | 연 700만원 | 15% |
| 본인·6세 이하·65세 이상·장애인·중증질환자 등 | 한도 없음 | 15% |
| 미숙아·선천성이상아 | 한도 없음 | 20% |
| 난임시술비 | 한도 없음 | 30% |
표의 한도와 공제율은 국세청 안내와 소득세법 조문이 같습니다51. 여기서 말하는 한도는 공제액이 아니라 15%를 곱하기 전 금액인데요. 일반 부양가족 의료비로 받을 수 있는 공제액은 700만원의 15%인 105만원이 최대입니다.
근로소득세 계산기 바로 계산한도 없는 사람 — 다섯 부류
의료비를 쓴 사람이 다음 다섯 부류 중 하나이면 700만원 한도를 적용하지 않습니다6.
- 근로자 본인
- 과세기간 개시일 현재 6세 이하인 사람
- 과세기간 종료일 현재 65세 이상인 사람
- 장애인
- 중증질환자·희귀난치성질환자·결핵환자(시행령이 정한 사람)
나이 기준일이 서로 다르다는 점을 챙겨야 합니다. 6세 이하는 1월 1일 현재, 65세 이상은 12월 31일 현재 나이로 봅니다6.
부모님처럼 소득이 있거나 나이가 많아 기본공제를 못 받는 가족은 어떨까요. 의료비 공제에서는 기본공제대상자의 나이와 소득 제한을 따지지 않는다고 법이 정하고 있습니다1.
3% 문턱을 채우는 순서
총급여 3%는 한 번만 뺍니다. 빼는 순서는 법이 정해 두었고, 한도 있는 일반 의료비부터 먼저 문턱을 채웁니다3.
일반 의료비가 3%에 못 미치면 모자란 만큼을 한도 없는 의료비에서 뺍니다3. 미숙아 의료비와 난임시술비도 앞 순서의 합계가 3%에 못 미칠 때 그 미달액을 뺍니다78.
순서가 중요한 이유는 공제율이 다르기 때문입니다. 난임시술비는 맨 마지막에 문턱을 채우므로 30% 공제율이 가능한 한 큰 금액에 붙습니다.
계산 예시 — 공제액은 얼마인가
아래 네 가지는 모두 가정 금액입니다. 공제율과 한도는 소득세법 제59조의4 제2항을 그대로 적용했습니다123. 공제액은 그해 종합소득산출세액에서 빼는 금액이라, 낼 세금이 공제액보다 적으면 실제로 줄어드는 세금도 그만큼 작아집니다1.
예시 1 — 총급여 4,000만원, 배우자 병원비 200만원
- 3% 문턱 = 4,000만원 × 3% = 120만원
- 공제 대상 = 200만원 − 120만원 = 80만원
- 공제액 = 80만원 × 15% = 12만원
이 12만원은 표준세액공제보다 작습니다. 의료비·보험료·교육비 같은 특별세액공제나 관련 소득공제를 하나도 신청하지 않은 근로자는 연 13만원의 표준세액공제를 받기 때문입니다9. 다른 공제 없이 의료비만 신청할 경우 공제액이 13만원보다 큰지 먼저 비교해 봐야 합니다.
예시 2 — 총급여 6,000만원, 본인 100만원 · 어머니(68세) 300만원 · 자녀(10세) 50만원
- 3% 문턱 = 6,000만원 × 3% = 180만원
- 일반 의료비(자녀) 50만원은 문턱에 130만원 모자람 → 일반 공제 대상 0원
- 한도 없는 의료비(본인+어머니) 400만원 − 미달액 130만원 = 270만원
- 공제액 = 270만원 × 15% = 40만 5천원
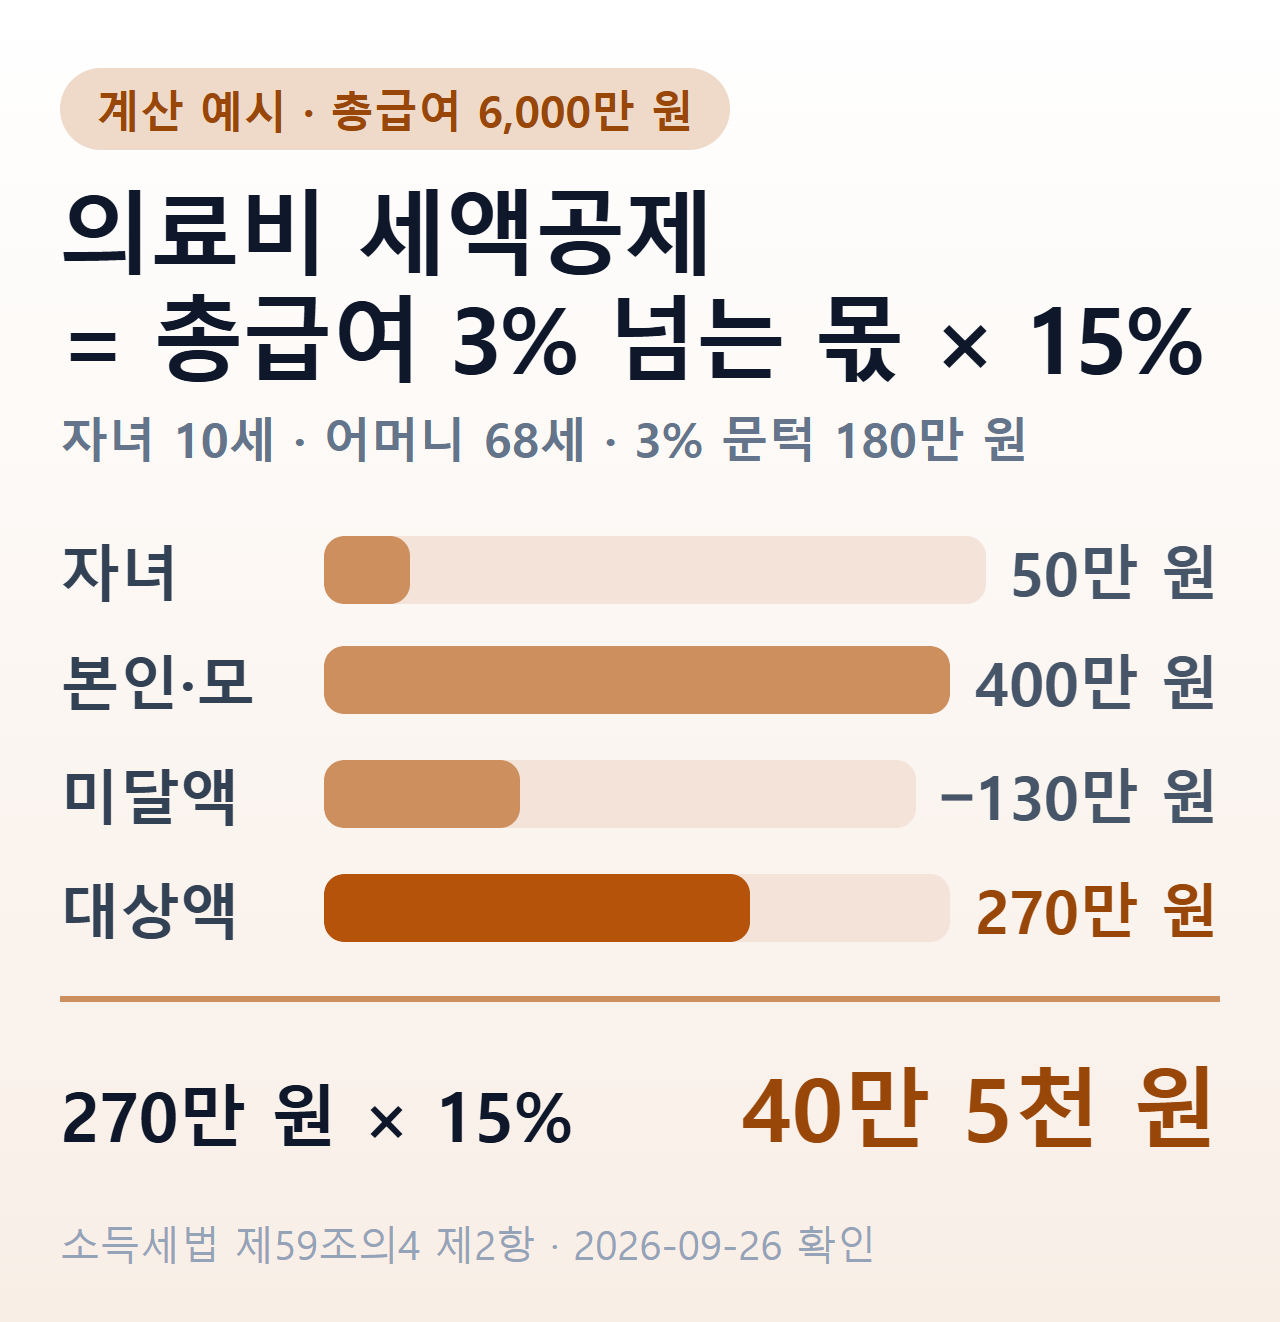 소득세법 제59조의4 제2항 기준 계산 예시(가정 금액)
예시 3 — 총급여 3,000만원, 배우자 수술비 1,000만원
- 3% 문턱 = 3,000만원 × 3% = 90만원
- 문턱을 넘은 금액 = 910만원 → 일반 의료비라 700만원으로 줄어듦
- 공제액 = 700만원 × 15% = 105만원
같은 1,000만원을 본인이 썼다면 한도가 없어 910만원 × 15% = 136만 5천원이 됩니다3. 큰 수술비는 누구를 위해 썼는지에 따라 공제액이 크게 갈리는 셈이네요.
예시 4 — 총급여 5,000만원, 난임시술비 400만원(다른 의료비 없음)
- 3% 문턱 = 5,000만원 × 3% = 150만원
- 앞 순서 의료비가 0원이라 미달액 150만원을 난임시술비에서 뺌 → 250만원
- 공제액 = 250만원 × 30% = 75만원
난임시술에는 시술과 관련해 처방받은 의약품 구입비도 포함됩니다8.
공제되는 의료비 — 8가지
시행령은 근로자가 직접 부담한 다음 비용을 의료비로 정하고 있습니다10.
| 항목 | 조건 |
|---|---|
| 진찰·치료·질병예방 | 「의료법」상 의료기관에 낸 비용 |
| 의약품(한약 포함) | 치료·요양 목적 |
| 장애인 보장구·의료기기 | 보장구, 또는 의사 등의 처방에 따라 직접 사거나 빌린 의료기기 |
| 안경·콘택트렌즈 | 시력보정용, 1명당 연 50만원 이내 |
| 보청기 | 구입 비용 |
| 장기요양급여 | 실제 지출한 본인부담금 |
| 장애인 활동지원급여 | 실제 지출한 본인부담금 |
| 산후조리원 | 출산 1회당 200만원 이내 |
각 항목의 조건은 시행령 제118조의5 제1항 각 호 그대로입니다111213. 산후조리원 한도는 국세청 안내에도 같은 금액으로 나옵니다14.
공제되지 않는 비용 — 5가지
국세청은 다음 다섯 가지를 의료비 공제에서 뺀다고 안내합니다15.
- 실손보험 등으로 돌려받은 금액
- 건강보험 본인부담금상한제 사후환급금
- 외국 의료기관에 낸 비용
- 간병인에게 준 비용
- 미용·성형 수술 비용과 건강증진 의약품 구입비 등
실손보험금은 시행령 문구에도 “제외한다”로 들어가 있습니다10. 병원비 100만원 중 70만원을 실손보험으로 받았다면 공제 대상은 30만원입니다.
미용·성형과 건강증진 의약품 제외도 시행령이 따로 적어 둔 부분입니다16.
공제받는 방법
연말정산 때 회사에 공제 신고서를 내면 회사가 반영합니다. 공제받을 의료비가 있는 근로자는 회사가 의료비지급명세서를 세무서에 함께 제출합니다17.
신고서를 기한 안에 못 냈거나 빠뜨린 의료비가 있으면 경정청구로 바로잡을 수 있습니다. 기한과 방법은 연말정산 환급금 조회의 「놓친 공제는 경정청구로」 절에 정리돼 있습니다.
자주 묻는 질문
맞벌이면 누가 받는 게 유리한가요? 의료비는 총급여 3%를 넘어야 공제가 시작되므로, 같은 금액이면 문턱이 낮은 쪽이 공제 대상 금액이 커집니다2. 다만 법은 공제 대상을 기본공제대상자를 위하여 지급한 의료비로 정하므로(나이·소득 제한은 보지 않음), 가족 의료비는 그 가족이 공제받는 근로자의 기본공제대상자에 해당해야 합니다1.
의료비가 3%에 못 미치면 아무것도 없나요? 그렇습니다. 공제 대상은 총급여의 3%를 초과하는 금액이라, 못 미치면 공제액은 0원입니다4.
부모님 연세가 64세인데 한도 없는 쪽인가요? 65세 이상 판정은 과세기간 종료일(12월 31일) 현재 나이로 합니다6. 그해 12월 31일까지 만 65세가 되지 않으면 일반 의료비로 700만원 한도를 적용합니다.
참고
-
법제처 국가법령정보센터, 「소득세법 제59조의4(특별세액공제) 제2항」, https://www.law.go.kr/법령/소득세법/제59조의4 (2026-09-26 확인). “근로소득이 있는 거주자가 기본공제대상자(나이 및 소득의 제한을 받지 아니한다)를 위하여 해당 과세기간에 대통령령으로 정하는 의료비를 지급한 경우 다음 각 호의 금액의 100분의 15(제3호의 경우에는 100분의 20, 제4호의 경우에는 100분의 30)에 해당하는 금액을 해당 과세기간의 종합소득산출세액에서 공제한다.” ↩ ↩2 ↩3 ↩4 ↩5 ↩6 ↩7
-
법제처 국가법령정보센터, 「소득세법 제59조의4 제2항 제1호」, https://www.law.go.kr/법령/소득세법/제59조의4 (2026-09-26 확인). “기본공제대상자를 위하여 지급한 의료비(제2호부터 제4호까지의 의료비는 제외한다)로서 총급여액에 100분의 3을 곱하여 계산한 금액을 초과하는 금액. 다만, 그 금액이 연 700만원을 초과하는 경우에는 연 700만원으로 한다.” ↩ ↩2 ↩3 ↩4
-
법제처 국가법령정보센터, 「소득세법 제59조의4 제2항 제2호」, https://www.law.go.kr/법령/소득세법/제59조의4 (2026-09-26 확인). “다음 각 목의 어느 하나에 해당하는 사람을 위하여 지급한 의료비. 다만, 제1호의 의료비가 총급여액에 100분의 3을 곱하여 계산한 금액에 미달하는 경우에는 그 미달하는 금액을 뺀다.” ↩ ↩2 ↩3 ↩4 ↩5
-
국세청, 「특별세액공제 — 의료비 세액공제」, https://www.nts.go.kr/nts/cm/cntnts/cntntsView.do?mi=6595&cntntsId=7874 (2026-09-26 확인). “총급여액의 3%를 초과하는 금액이 의료비 세액공제 대상임” ↩ ↩2
-
국세청, 「의료비 세액공제 대상금액 한도 및 세액공제율」, https://www.nts.go.kr/nts/cm/cntnts/cntntsView.do?mi=6595&cntntsId=7874 (2026-09-26 확인). “연 700만원 한도 … 한도 없음 … 미숙아·선천성이상아 … 난임시술비” ↩
-
법제처 국가법령정보센터, 「소득세법 제59조의4 제2항 제2호 가목~마목」, https://www.law.go.kr/법령/소득세법/제59조의4 (2026-09-26 확인). “해당 거주자 … 과세기간 개시일 현재 6세 이하인 사람 … 과세기간 종료일 현재 65세 이상인 사람 … 장애인 … 대통령령으로 정하는 중증질환자, 희귀난치성질환자 또는 결핵환자” ↩ ↩2 ↩3
-
법제처 국가법령정보센터, 「소득세법 제59조의4 제2항 제3호」, https://www.law.go.kr/법령/소득세법/제59조의4 (2026-09-26 확인). “대통령령으로 정하는 미숙아 및 선천성이상아를 위하여 지급한 의료비. 다만, 제1호 및 제2호의 의료비 합계액이 총급여액에 100분의 3을 곱하여 계산한 금액에 미달하는 경우에는 그 미달하는 금액을 뺀다.” ↩
-
법제처 국가법령정보센터, 「소득세법 제59조의4 제2항 제4호」, https://www.law.go.kr/법령/소득세법/제59조의4 (2026-09-26 확인). “대통령령으로 정하는 난임시술(이하 이 호에서 “난임시술”이라 한다)을 위하여 지출한 비용(난임시술과 관련하여 처방을 받은 「약사법」 제2조에 따른 의약품 구입비용을 포함한다). 다만, 제1호부터 제3호까지의 의료비 합계액이 총급여액에 100분의 3을 곱하여 계산한 금액에 미달하는 경우에는” ↩ ↩2
-
법제처 국가법령정보센터, 「소득세법 제59조의4 제9항 제1호」, https://www.law.go.kr/법령/소득세법/제59조의4 (2026-09-26 확인). “근로소득이 있는 거주자로서 제6항, 제52조제8항 및 「조세특례제한법」 제95조의2제3항에 따른 소득공제나 세액공제 신청을 하지 아니한 경우: 연 13만원” ↩
-
법제처 국가법령정보센터, 「소득세법 시행령 제118조의5(의료비 세액공제) 제1항」, https://www.law.go.kr/법령/소득세법시행령/제118조의5 (2026-09-26 확인). “해당 근로자가 직접 부담하는 다음 각 호의 어느 하나에 해당하는 의료비(제216조의3제7항 각 호의 어느 하나에 해당하는 자로부터 지급받은 실손의료보험금은 제외한다. 이하 이 조에서 같다)를 말한다.” ↩ ↩2
-
법제처 국가법령정보센터, 「소득세법 시행령 제118조의5 제1항 제1호~제3호·제5호~제6호의2」, https://www.law.go.kr/법령/소득세법시행령/제118조의5 (2026-09-26 확인). “진찰ㆍ치료ㆍ질병예방을 위하여 「의료법」 제3조에 따른 의료기관에 지급한 비용 … 치료ㆍ요양을 위하여 「약사법」 제2조에 따른 의약품(한약을 포함한다. 이하 같다)을 구입하고 지급하는 비용 … 장애인 보장구(「조세특례제한법 시행령」 제105조에 따른 보장구를 말한다) 및 의사ㆍ치과의사ㆍ한의사 등의 처방에 따라 의료기기(「의료기기법」 제2조제1항에 따른 의료기기를 말한다)를 직접 구입하거나 임차하기 위하여 지출한 비용 … 보청기를 구입하기 위하여 지출한 비용 … 「노인장기요양보험법」 제40조제1항 및 같은 조 제3항제3호에 따른 장기요양급여에 대한 비용으로서 실제 지출한 본인부담금 … 「장애인활동 지원에 관한 법률」 제33조제1항 및 같은 조 제2항제2호에 따른 활동지원급여에 대한 비용으로서 실제 지출한 본인부담금” ↩
-
법제처 국가법령정보센터, 「소득세법 시행령 제118조의5 제1항 제4호」, https://www.law.go.kr/법령/소득세법시행령/제118조의5 (2026-09-26 확인). “시력보정용 안경 또는 콘택트렌즈를 구입하기 위하여 지출한 비용으로서 법 제50조제1항에 따른 기본공제대상자(연령 및 소득금액의 제한을 받지 아니한다) 1명당 연 50만원 이내의 금액” ↩
-
법제처 국가법령정보센터, 「소득세법 시행령 제118조의5 제1항 제7호」, https://www.law.go.kr/법령/소득세법시행령/제118조의5 (2026-09-26 확인). “「모자보건법」 제2조제10호에 따른 산후조리원에 산후조리 및 요양의 대가로 지급하는 비용으로서 출산 1회당 200만원 이내의 금액” ↩
-
국세청, 「특별세액공제 — 의료비 세액공제」, https://www.nts.go.kr/nts/cm/cntnts/cntntsView.do?mi=6595&cntntsId=7874 (2026-09-26 확인). “※ 산후조리원 비용 : 출산 1회당 200만원 한도” ↩
-
국세청, 「의료비로 공제되지 않는 비용」, https://www.nts.go.kr/nts/cm/cntnts/cntntsView.do?mi=6595&cntntsId=7874 (2026-09-26 확인). “의료비 지출액 중 실비보험 등으로 보전받은 금액 … 국민건강보험공단으로부터 받은 본인부담금상한제 사후환급금 … 외국 소재 의료기관에 지출한 비용 … 간병인 지급 비용 … 미용·성형 수술을 위한 비용 및 건강증진 의약품 구입비용 등” ↩
-
법제처 국가법령정보센터, 「소득세법 시행령 제118조의5 제2항」, https://www.law.go.kr/법령/소득세법시행령/제118조의5 (2026-09-26 확인). “제1항 각 호의 비용에는 미용ㆍ성형수술을 위한 비용 및 건강증진을 위한 의약품 구입비용은 포함하지 아니한다.” ↩
-
법제처 국가법령정보센터, 「소득세법 시행령 제118조의5 제3항」, https://www.law.go.kr/법령/소득세법시행령/제118조의5 (2026-09-26 확인). “특별세액공제 대상이 되는 의료비가 있는 근로자에 대해서는 근로소득지급명세서를 제출할 때에 해당 근로자의 의료비지급명세서가 전산처리된 테이프 또는 디스켓을 관할 세무서장에게 제출하여야 한다.” ↩