퇴직소득세 계산 — 퇴직금·근속연수별로 실제 얼마 떼는지 (2026)
10년 일하고 퇴직금 5,000만원을 받으면 세금은 74만 8,000원입니다. 소득세 68만원에 지방소득세 6만 8,000원을 더한 금액이고, 퇴직금 대비 1.50%입니다12.
같은 5,000만원이라도 20년 일하고 받으면 세금이 0원입니다.
금액이 같은데 세금이 갈리는 이유는 하나인데요. 퇴직소득세는 퇴직금을 근속연수로 나눠 1년치로 환산한 뒤 세율을 매기기 때문입니다3.
퇴직소득은 종합소득과 과세표준을 각각 구분해 계산합니다4. 그래서 연봉이 아무리 높아도 그 연봉 때문에 퇴직금 세율이 올라가지는 않습니다.
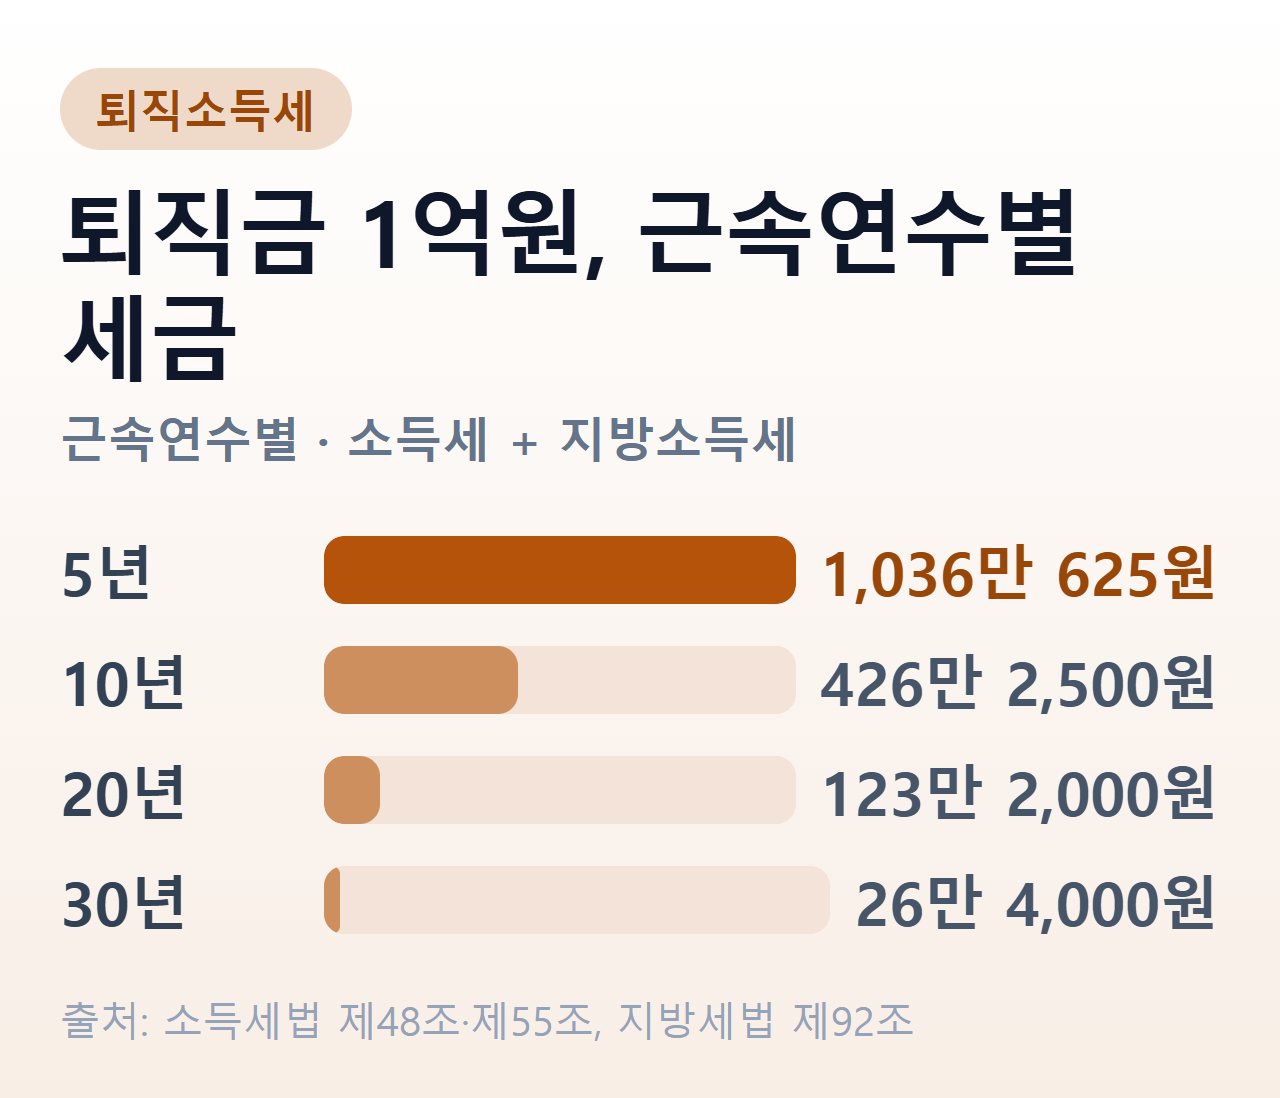
퇴직금 1억원을 받을 때 근속연수별 세금(소득세 + 지방소득세). 근거: 소득세법 제48조·제55조, 지방세법 제92조
퇴직소득의 범위 — 퇴직금과 퇴직연금 일시금
퇴직소득은 세 가지입니다. ①공적연금 관련법에 따라 받는 일시금 ②사용자 부담금을 기초로 현실적인 퇴직을 원인으로 지급받는 소득 ③그 밖에 이와 유사한 소득으로서 대통령령으로 정하는 소득입니다5.
회사에서 받는 법정 퇴직금과 퇴직연금(DB·DC) 일시금이 ②에 해당합니다. 공무원연금·사학연금 일시금은 ①입니다5.
퇴직소득금액은 이 소득들의 합계액이고, 비과세소득은 뺍니다5.
세금이 적은 이유 — 12를 곱했다가 근속연수로 다시 나눈다
퇴직금은 여러 해에 걸쳐 쌓인 돈을 한 번에 받는 것입니다. 이걸 한 해 소득처럼 누진세율에 그대로 넣으면 세율 구간이 크게 올라갑니다.
법은 그래서 두 번 조정합니다. 먼저 1년치로 환산해 세율을 매기고, 매긴 세액을 다시 근속연수만큼 곱해 돌려놓습니다31.
환산할 때 쓰는 값이 환산급여입니다. 퇴직소득금액에서 근속연수공제를 뺀 금액을 근속연수로 나누고 12를 곱한 금액입니다3.
세액은 반대 순서로 되돌립니다. 과세표준에 기본세율을 적용해 나온 금액을 12로 나눈 뒤 근속연수를 곱한 것이 퇴직소득 산출세액입니다1.
근속연수를 셀 때 1년 미만의 기간이 있으면 이를 1년으로 봅니다3. 11개월만 일했어도 근속연수는 1년입니다.
계산 순서 — 다섯 단계
- 퇴직소득금액에서 근속연수공제를 뺀다3
- 남은 금액을 근속연수로 나누고 12를 곱한다 = 환산급여3
- 환산급여에서 환산급여공제를 뺀다 = 퇴직소득 과세표준36
- 과세표준에 기본세율을 적용한다 = 환산산출세액1
- 환산산출세액을 12로 나누고 근속연수를 곱한다 = 퇴직소득 산출세액1
근속연수공제 — 20년이면 4,000만원
첫 단계에서 빼는 금액입니다. 근속연수 구간별로 법이 정해 두었습니다7.
| 근속연수 | 공제액 |
|---|---|
| 5년 이하 | 100만원 × 근속연수 |
| 5년 초과 10년 이하 | 500만원 + 200만원 × (근속연수 − 5년) |
| 10년 초과 20년 이하 | 1,500만원 + 250만원 × (근속연수 − 10년) |
| 20년 초과 | 4,000만원 + 300만원 × (근속연수 − 20년) |
근속 10년이면 1,500만원, 20년이면 4,000만원, 30년이면 7,000만원입니다7.
퇴직소득금액이 이 공제금액보다 적으면 그 퇴직소득금액을 공제액으로 합니다8. 공제액이 퇴직금을 넘어 마이너스가 되는 일은 없다는 뜻입니다.
환산급여공제 — 800만원까지는 전액
환산급여에서 한 번 더 빼는 금액입니다. 구간별 공제액은 다음과 같습니다9.
| 환산급여 | 공제액 |
|---|---|
| 800만원 이하 | 환산급여의 100퍼센트 |
| 800만원 초과 7,000만원 이하 | 800만원 + (800만원 초과분의 60퍼센트) |
| 7,000만원 초과 1억원 이하 | 4,520만원 + (7,000만원 초과분의 55퍼센트) |
| 1억원 초과 3억원 이하 | 6,170만원 + (1억원 초과분의 45퍼센트) |
| 3억원 초과 | 1억 5,170만원 + (3억원 초과분의 35퍼센트) |
첫 줄이 중요합니다. 환산급여가 800만원 이하면 전액이 공제돼 과세표준이 0이 됩니다9.
세율 — 환산급여 기준으로 6~45%
과세표준에 적용하는 세율은 종합소득에 쓰는 기본세율과 같습니다1.
| 과세표준 | 세액 |
|---|---|
| 1,400만원 이하 | 과세표준의 6퍼센트 |
| 1,400만원 초과 5,000만원 이하 | 84만원 + (1,400만원 초과분의 15퍼센트) |
| 5,000만원 초과 8,800만원 이하 | 624만원 + (5,000만원 초과분의 24퍼센트) |
| 8,800만원 초과 1억 5,000만원 이하 | 1,536만원 + (8,800만원 초과분의 35퍼센트) |
| 1억 5,000만원 초과 3억원 이하 | 3,706만원 + (1억 5,000만원 초과분의 38퍼센트) |
| 3억원 초과 5억원 이하 | 9,406만원 + (3억원 초과분의 40퍼센트) |
| 5억원 초과 10억원 이하 | 1억 7,406만원 + (5억원 초과분의 42퍼센트) |
| 10억원 초과 | 3억 8,406만원 + (10억원 초과분의 45퍼센트) |
이 세율은 환산한 금액에 붙습니다1. 퇴직금 2억원을 받아도 2억원에 38%가 붙는 것이 아닙니다.
퇴직금·근속연수별 세금 — 표로 보는 실제 세액
아래 값은 위 조문을 그대로 대입해 계산한 결과입니다. 소득세와 지방소득세를 더한 금액이고, 괄호 안은 퇴직금 대비 실효세율입니다.
| 퇴직금 \ 근속연수12 | 5년 | 10년 | 20년 | 30년 |
|---|---|---|---|---|
| 3,000만원 | 85만 2,500원 (2.84%) | 22만원 (0.73%) | 0원 | 0원 |
| 5,000만원 | 235만 8,125원 (4.72%) | 74만 8,000원 (1.50%) | 0원 | 0원 |
| 1억원 | 1,036만 625원 (10.36%) | 426만 2,500원 (4.26%) | 123만 2,000원 (1.23%) | 26만 4,000원 (0.26%) |
| 2억원 | 3,570만 8,750원 (17.85%) | 1,966만 2,500원 (9.83%) | 772만 7,500원 (3.86%) | 379만 5,000원 (1.90%) |
가로로 읽으면 구조가 보이네요. 퇴직금 1억원의 세금은 근속 5년이면 1,036만 625원인데 근속 30년이면 26만 4,000원으로 39분의 1입니다7.
세로로 읽으면 누진이 보입니다. 근속 10년 기준으로 퇴직금이 5,000만원에서 2억원으로 4배가 되면 세금은 74만 8,000원에서 1,966만 2,500원으로 26배가 됩니다10.
계산 예시 — 숫자를 넣어 보면
퇴직금 5,000만원 · 근속 10년
- 근속연수공제 = 500만원 + 200만원 × (10 − 5) = 1,500만원7
- 5,000만원 − 1,500만원 = 3,500만원
- 환산급여 = 3,500만원 ÷ 10 × 12 = 4,200만원3
- 환산급여공제 = 800만원 + (4,200만원 − 800만원) × 60% = 2,840만원9
- 과세표준 = 4,200만원 − 2,840만원 = 1,360만원
- 환산산출세액 = 1,360만원 × 6% = 81만 6,000원10
- 산출세액 = 81만 6,000원 ÷ 12 × 10 = 68만원1
- 지방소득세 = 6만 8,000원2
합계 74만 8,000원입니다2. 퇴직금의 1.50%입니다.
퇴직금 2억원 · 근속 20년
- 근속연수공제 = 1,500만원 + 250만원 × (20 − 10) = 4,000만원7
- 2억원 − 4,000만원 = 1억 6,000만원
- 환산급여 = 1억 6,000만원 ÷ 20 × 12 = 9,600만원3
- 환산급여공제 = 4,520만원 + (9,600만원 − 7,000만원) × 55% = 5,950만원9
- 과세표준 = 9,600만원 − 5,950만원 = 3,650만원
- 환산산출세액 = 84만원 + (3,650만원 − 1,400만원) × 15% = 421만 5,000원10
- 산출세액 = 421만 5,000원 ÷ 12 × 20 = 702만 5,000원1
- 지방소득세 = 70만 2,500원2
합계 772만 7,500원, 실효세율 3.86%입니다2.
세금이 한 푼도 안 나오는 구간
환산급여가 800만원 이하면 전액 공제돼 과세표준이 0이 됩니다9. 근속연수공제를 뺀 뒤의 금액이 작으면 세액 자체가 나오지 않습니다.
근속연수별로 세액이 0이 되는 퇴직금 상한은 다음과 같습니다.
| 근속연수 | 세액 0원인 퇴직금 상한 |
|---|---|
| 3년 | 500만원 |
| 5년 | 약 833만원 |
| 10년 | 약 2,166만원 |
| 15년 | 3,750만원 |
| 20년 | 약 5,333만원 |
| 25년 | 약 7,166만원 |
| 30년 | 9,000만원 |
근속 30년이면 퇴직금 9,000만원까지 세금이 0원입니다. 앞의 표에서 근속 20·30년 칸에 0원이 찍힌 이유가 이것입니다.
지방소득세 — 소득세의 10%가 따로 붙는다
개인지방소득세는 소득세와 별개의 세목입니다. 퇴직소득에 대한 개인지방소득세 과세표준은 소득세의 과세표준과 같은 금액입니다11.
산출 순서도 같습니다. 과세표준에 표준세율을 적용한 금액을 12로 나눈 뒤 근속연수를 곱합니다2.
표준세율은 1천분의 6부터 1천분의 45까지이고, 구간도 소득세 기본세율과 같습니다12. 소득세율의 10분의 1이라 결과가 정확히 소득세의 10%가 됩니다.
지방자치단체의 장은 조례로 종합소득에 대한 개인지방소득세 세율을 표준세율의 100분의 50 범위에서 가감할 수 있습니다13.
퇴직금을 IRP로 받으면 — 지금은 떼지 않는다
퇴직금이 어디로 들어가느냐에 따라 원천징수 시점이 갈립니다. 통장으로 받으면 지급할 때 세금을 떼고14, 연금계좌로 받으면 그때 떼지 않습니다15.
- 퇴직소득과세표준 × 원천징수세율
- 세금을 뺀 금액이 입금된다
- 퇴직일 현재 연금계좌에 있거나 연금계좌로 지급
- 받은 날부터 60일 이내 연금계좌 입금
- 이미 뗀 세금은 환급 신청 가능
연금계좌로 간 퇴직금은 두 경우에 원천징수를 미룹니다. 퇴직일 현재 연금계좌에 있거나 연금계좌로 지급되는 경우, 그리고 받은 날부터 60일 이내에 연금계좌에 입금되는 경우입니다15.
이미 세금을 뗀 뒤라도 길이 있습니다. 소득세가 이미 원천징수된 경우 그 원천징수세액에 대한 환급을 신청할 수 있습니다15.
미룬 세금은 나중에 연금으로 받을 때 줄어든 세율로 붙습니다. 연금 실제 수령연차가 10년 이하면 연금외수령 원천징수세율의 70%, 10년 초과 20년 이하면 60%, 20년 초과면 50%입니다16.
즉 없어지는 것이 아니라 미뤄지고 깎이는 것입니다. 일시금으로 꺼내 쓰면 미뤄 둔 세금이 그대로 따라옵니다15.
임원 퇴직금 — 한도를 넘는 금액은 근로소득
임원에게는 상한이 있습니다. 대통령령으로 정하는 임원의 퇴직소득금액이 법이 정한 계산식에 따라 계산한 금액을 초과하면, 그 초과하는 금액은 근로소득으로 봅니다17.
근로소득으로 넘어간 부분은 퇴직소득세의 환산 구조를 쓰지 못합니다. 종합소득에 합산돼 누진세율을 그대로 맞습니다4.
계산식에 넣는 값도 법에 정해져 있습니다. 근무기간은 개월 수로 계산하고 1개월 미만의 기간은 1개월로 보며, 총급여는 봉급·상여 등 근로소득을 합산합니다18.
신고 — 원천징수로 끝나는 경우가 대부분
퇴직소득을 지급하는 회사가 원천징수의무자입니다. 지급할 때 퇴직소득과세표준에 원천징수세율을 적용해 소득세를 징수합니다14.
원천징수영수증은 지급일이 속하는 달의 다음 달 말일까지 발급해야 합니다19. 내가 얼마를 떼였는지는 이 서류에서 확인합니다.
법에는 퇴직소득 과세표준 확정신고 규정이 있습니다. 퇴직소득금액이 있는 거주자는 다음 해 5월 1일부터 5월 31일까지 신고하도록 정해져 있습니다20.
다만 원천징수로 이미 낸 사람은 제외됩니다. 제146조부터 제148조까지에 따라 소득세를 납부한 자에게는 이 신고 의무가 적용되지 않습니다21.
퇴직소득은 종합소득과 과세표준을 구분해 계산하므로 5월 종합소득세 신고에 합산하지 않습니다4. 근로소득세는 근로소득세 총정리에서 따로 다룹니다.
자주 묻는 질문
퇴직금 5,000만원이면 세금이 얼마인가요? 근속연수로 갈립니다. 근속 5년이면 235만 8,125원, 10년이면 74만 8,000원이고 20년 이상이면 0원입니다. 같은 금액이라도 근속연수로 나눈 뒤 세율을 매기기 때문입니다3.
근속기간이 1년이 안 되면 어떻게 세나요? 1년 미만의 기간이 있으면 이를 1년으로 봅니다3. 11개월을 일했어도 근속연수는 1년이고 근속연수공제 100만원을 받습니다7.
퇴직금을 IRP로 받으면 세금이 없어지나요? 미뤄지는 것입니다. 연금계좌에 있거나 60일 이내에 입금되면 연금외수령 전까지 원천징수하지 않고15, 나중에 연금으로 받으면 연금외수령 원천징수세율의 70%·60%·50%가 적용됩니다16.
퇴직금도 5월에 종합소득세 신고를 하나요? 종합소득과 퇴직소득의 과세표준은 각각 구분해 계산합니다4. 퇴직소득 과세표준 확정신고 의무도 원천징수로 소득세를 납부한 사람에게는 적용되지 않습니다21.
지방소득세는 따로 내야 하나요? 퇴직금을 지급할 때 소득세와 함께 원천징수됩니다. 과세표준이 소득세와 같고11 표준세율이 소득세율의 10분의 1이라12 결과적으로 소득세의 10%가 됩니다.
참고
-
법제처 국가법령정보센터, 「소득세법 제55조제2항(퇴직소득 산출세액)」, https://www.law.go.kr/법령/소득세법/제55조 (2026-09-18 확인). “거주자의 퇴직소득에 대한 소득세는 다음 각 호의 순서에 따라 계산한 금액…으로 한다. 1. 해당 과세기간의 퇴직소득과세표준에 제1항의 세율을 적용하여 계산한 금액 2. 제1호의 금액을 12로 나눈 금액에 근속연수를 곱한 금액” ↩ ↩2 ↩3 ↩4 ↩5 ↩6 ↩7 ↩8 ↩9 ↩10
-
법제처 국가법령정보센터, 「지방세법 제92조제4항」, https://www.law.go.kr/법령/지방세법/제92조 (2026-09-18 확인). “거주자의 퇴직소득에 대한 개인지방소득세 산출세액은 다음 각 호의 순서에 따라 계산한 금액으로 한다. 1. 해당 과세기간의 제91조제2항에 따른 과세표준에 제1항 및 제2항의 세율을 적용하여 계산한 금액 2. 제1호의 금액을 12로 나눈 금액에 근속연수를 곱한 금액” ↩ ↩2 ↩3 ↩4 ↩5 ↩6 ↩7
-
법제처 국가법령정보센터, 「소득세법 제48조제1항(퇴직소득공제)」, https://www.law.go.kr/법령/소득세법/제48조 (2026-09-18 확인). “퇴직소득이 있는 거주자에 대해서는 해당 과세기간의 퇴직소득금액에서 제1호의 구분에 따른 금액을 공제하고, 그 금액을 근속연수(1년 미만의 기간이 있는 경우에는 이를 1년으로 보며…)로 나누고 12를 곱한 후의 금액(이하 이 항에서 “환산급여”라 한다)에서 제2호의 구분에 따른 금액을 공제한다.” ↩ ↩2 ↩3 ↩4 ↩5 ↩6 ↩7 ↩8 ↩9 ↩10 ↩11
-
법제처 국가법령정보센터, 「소득세법 제14조제1항(과세표준의 계산)」, https://www.law.go.kr/법령/소득세법/제14조 (2026-09-18 확인). “거주자의 종합소득 및 퇴직소득에 대한 과세표준은 각각 구분하여 계산한다.” ↩ ↩2 ↩3 ↩4
-
법제처 국가법령정보센터, 「소득세법 제22조(퇴직소득)」, https://www.law.go.kr/법령/소득세법/제22조 (2026-09-18 확인). “퇴직소득은 해당 과세기간에 발생한 다음 각 호의 소득으로 한다. 1. 공적연금 관련법에 따라 받는 일시금 2. 사용자 부담금을 기초로 하여 현실적인 퇴직을 원인으로 지급받는 소득 3. 그 밖에 제1호 및 제2호와 유사한 소득으로서 대통령령으로 정하는 소득” ↩ ↩2 ↩3
-
법제처 국가법령정보센터, 「소득세법 제14조제6항」, https://www.law.go.kr/법령/소득세법/제14조 (2026-09-18 확인). “퇴직소득에 대한 과세표준…은 제22조에 따른 퇴직소득금액에 제48조에 따른 퇴직소득공제를 적용한 금액으로 한다.” ↩
-
법제처 국가법령정보센터, 「소득세법 제48조제1항제1호 — 근속연수에 따라 정한 금액」, https://www.law.go.kr/법령/소득세법/제48조 (2026-09-18 확인). 근속연수 5년 이하 100만원 × 근속연수 / 5년 초과 10년 이하 500만원 + 200만원 × (근속연수 − 5년) / 10년 초과 20년 이하 1,500만원 + 250만원 × (근속연수 − 10년) / 20년 초과 4,000만원 + 300만원 × (근속연수 − 20년). ↩ ↩2 ↩3 ↩4 ↩5 ↩6
-
법제처 국가법령정보센터, 「소득세법 제48조제2항」, https://www.law.go.kr/법령/소득세법/제48조 (2026-09-18 확인). “해당 과세기간의 퇴직소득금액이 제1항제1호에 따른 공제금액에 미달하는 경우에는 그 퇴직소득금액을 공제액으로 한다.” ↩
-
법제처 국가법령정보센터, 「소득세법 제48조제1항제2호 — 환산급여에 따라 정한 금액」, https://www.law.go.kr/법령/소득세법/제48조 (2026-09-18 확인). 800만원 이하 환산급여의 100퍼센트 / 800만원 초과 7,000만원 이하 800만원 + (800만원 초과분의 60퍼센트) / 7,000만원 초과 1억원 이하 4,520만원 + (7,000만원 초과분의 55퍼센트) / 1억원 초과 3억원 이하 6,170만원 + (1억원 초과분의 45퍼센트) / 3억원 초과 1억5,170만원 + (3억원 초과분의 35퍼센트). ↩ ↩2 ↩3 ↩4 ↩5
-
법제처 국가법령정보센터, 「소득세법 제55조제1항 — 종합소득 기본세율표」, https://www.law.go.kr/법령/소득세법/제55조 (2026-09-18 확인). 1,400만원 이하 6퍼센트 / 1,400만원 초과 5,000만원 이하 84만원 + 15퍼센트 / 5,000만원 초과 8,800만원 이하 624만원 + 24퍼센트 / 8,800만원 초과 1억5천만원 이하 1,536만원 + 35퍼센트 / 1억5천만원 초과 3억원 이하 3,706만원 + 38퍼센트 / 3억원 초과 5억원 이하 9,406만원 + 40퍼센트 / 5억원 초과 10억원 이하 1억7,406만원 + 42퍼센트 / 10억원 초과 3억8,406만원 + 45퍼센트. ↩ ↩2 ↩3
-
법제처 국가법령정보센터, 「지방세법 제91조제2항」, https://www.law.go.kr/법령/지방세법/제91조 (2026-09-18 확인). “거주자의 퇴직소득에 대한 개인지방소득세 과세표준은 「소득세법」 제14조제6항에 따라 계산한 소득세의 과세표준…과 동일한 금액으로 한다.” ↩ ↩2
-
법제처 국가법령정보센터, 「지방세법 제92조제1항 — 개인지방소득세 표준세율표」, https://www.law.go.kr/법령/지방세법/제92조 (2026-09-18 확인). 1천400만원 이하 1천분의 6 / 1천400만원 초과 5천만원 이하 8만4천원 + 1천분의 15 / 5천만원 초과 8천800만원 이하 62만4천원 + 1천분의 24 / 8천800만원 초과 1억5천만원 이하 153만6천원 + 1천분의 35 / 1억5천만원 초과 3억원 이하 370만6천원 + 1천분의 38 / 3억원 초과 5억원 이하 940만6천원 + 1천분의 40 / 5억원 초과 10억원 이하 1천740만6천원 + 1천분의 42 / 10억원 초과 3천840만6천원 + 1천분의 45. ↩ ↩2
-
법제처 국가법령정보센터, 「지방세법 제92조제2항」, https://www.law.go.kr/법령/지방세법/제92조 (2026-09-18 확인). “지방자치단체의 장은 조례로 정하는 바에 따라 종합소득에 대한 개인지방소득세의 세율을 제1항에 따른 표준세율의 100분의 50의 범위에서 가감할 수 있다.” ↩
-
법제처 국가법령정보센터, 「소득세법 제146조제1항」, https://www.law.go.kr/법령/소득세법/제146조 (2026-09-18 확인). “원천징수의무자가 퇴직소득을 지급할 때에는 그 퇴직소득과세표준에 원천징수세율을 적용하여 계산한 소득세를 징수한다.” ↩ ↩2
-
법제처 국가법령정보센터, 「소득세법 제146조제2항」, https://www.law.go.kr/법령/소득세법/제146조 (2026-09-18 확인). “거주자의 퇴직소득이 다음 각 호의 어느 하나에 해당하는 경우에는 제1항에도 불구하고 해당 퇴직소득에 대한 소득세를 연금외수령하기 전까지 원천징수하지 아니한다. 이 경우 제1항에 따라 소득세가 이미 원천징수된 경우 해당 거주자는 원천징수세액에 대한 환급을 신청할 수 있다. 1. 퇴직일 현재 연금계좌에 있거나 연금계좌로 지급되는 경우 2. 퇴직하여 지급받은 날부터 60일 이내에 연금계좌에 입금되는 경우” ↩ ↩2 ↩3 ↩4 ↩5
-
법제처 국가법령정보센터, 「소득세법 제129조제1항제5호의3」, https://www.law.go.kr/법령/소득세법/제129조 (2026-09-18 확인). “가. 연금 실제 수령연차가 10년 이하인 경우: 연금외수령 원천징수세율의 100분의 70 나. 연금 실제 수령연차가 10년을 초과하고 20년 이하인 경우: 연금외수령 원천징수세율의 100분의 60 다. 연금 실제 수령연차가 20년을 초과하는 경우: 연금외수령 원천징수세율의 100분의 50” ↩ ↩2
-
법제처 국가법령정보센터, 「소득세법 제22조제3항 단서」, https://www.law.go.kr/법령/소득세법/제22조 (2026-09-18 확인). “다만, 대통령령으로 정하는 임원의 퇴직소득금액…이 다음 계산식에 따라 계산한 금액을 초과하는 경우에는 제1항에도 불구하고 그 초과하는 금액은 근로소득으로 본다.” ↩
-
법제처 국가법령정보센터, 「소득세법 제22조제4항」, https://www.law.go.kr/법령/소득세법/제22조 (2026-09-18 확인). “1. 근무기간: 개월 수로 계산한다. 이 경우 1개월 미만의 기간이 있는 경우에는 이를 1개월로 본다. 2. 총급여: 봉급ㆍ상여 등 제20조제1항제1호 및 제2호에 따른 근로소득…을 합산한다.” ↩
-
법제처 국가법령정보센터, 「소득세법 제146조제3항」, https://www.law.go.kr/법령/소득세법/제146조 (2026-09-18 확인). “퇴직소득을 지급하는 자는 그 지급일이 속하는 달의 다음 달 말일까지 그 퇴직소득의 금액과 그 밖에 필요한 사항을 적은 재정경제부령으로 정하는 원천징수영수증을 퇴직소득을 지급받는 사람에게 발급하여야 한다.” ↩
-
법제처 국가법령정보센터, 「소득세법 제71조제1항(퇴직소득과세표준 확정신고)」, https://www.law.go.kr/법령/소득세법/제71조 (2026-09-18 확인). “해당 과세기간의 퇴직소득금액이 있는 거주자는 그 퇴직소득과세표준을 그 과세기간의 다음 연도 5월 1일부터 5월 31일까지 대통령령으로 정하는 바에 따라 납세지 관할 세무서장에게 신고하여야 한다.” ↩
-
법제처 국가법령정보센터, 「소득세법 제71조제2항 단서」, https://www.law.go.kr/법령/소득세법/제71조 (2026-09-18 확인). “다만, 제146조부터 제148조까지의 규정에 따라 소득세를 납부한 자에 대해서는 그러하지 아니하다.” ↩ ↩2