고향사랑기부제 세액공제 — 10만 원은 전액, 20만 원까지 44%, 초과분 16.5% 기부액별 공제표
고향사랑기부금은 10만 원까지 낸 만큼 세금에서 돌려받습니다1. 10만 원 초과 20만 원까지는 44%, 그 위 금액은 16.5%가 공제됩니다. 특별재난지역 지자체에 낸 20만 원 초과분은 33%입니다.
여기에 지자체가 기부액의 30% 이내에서 답례품을 줄 수 있습니다2. 아래에서 기부액별 공제액, 한도, 내 주소지 제외, 세금에 반영되는 시기, 2027년 지역별 차등 정부안을 차례로 봅니다.
기부액별 공제액 표
일반 지자체에 기부했을 때 돌려받는 세금(지방소득세 포함)과 답례품 상한입니다. 공제율은 행정안전부 안내를1, 답례품은 시행령의 30% 한도를 대입했습니다2.
| 기부액 | 세액공제 합계 | 답례품 상한(30%) |
|---|---|---|
| 10만 원 | 10만 원 | 3만 원 상당 |
| 20만 원 | 14만 4천 원 | 6만 원 상당 |
| 30만 원 | 16만 500원 | 9만 원 상당 |
| 50만 원 | 19만 3,500원 | 15만 원 상당 |
| 100만 원 | 27만 6천 원 | 30만 원 상당 |
| 500만 원 | 93만 6천 원 | 150만 원 상당 |
| 2천만 원 | 341만 1천 원 | 600만 원 상당 |
50만 원과 100만 원 칸은 행정안전부가 직접 든 예시와 같은 값입니다34. 나머지 칸은 같은 공제율을 구간별로 곱해 더한 값입니다.
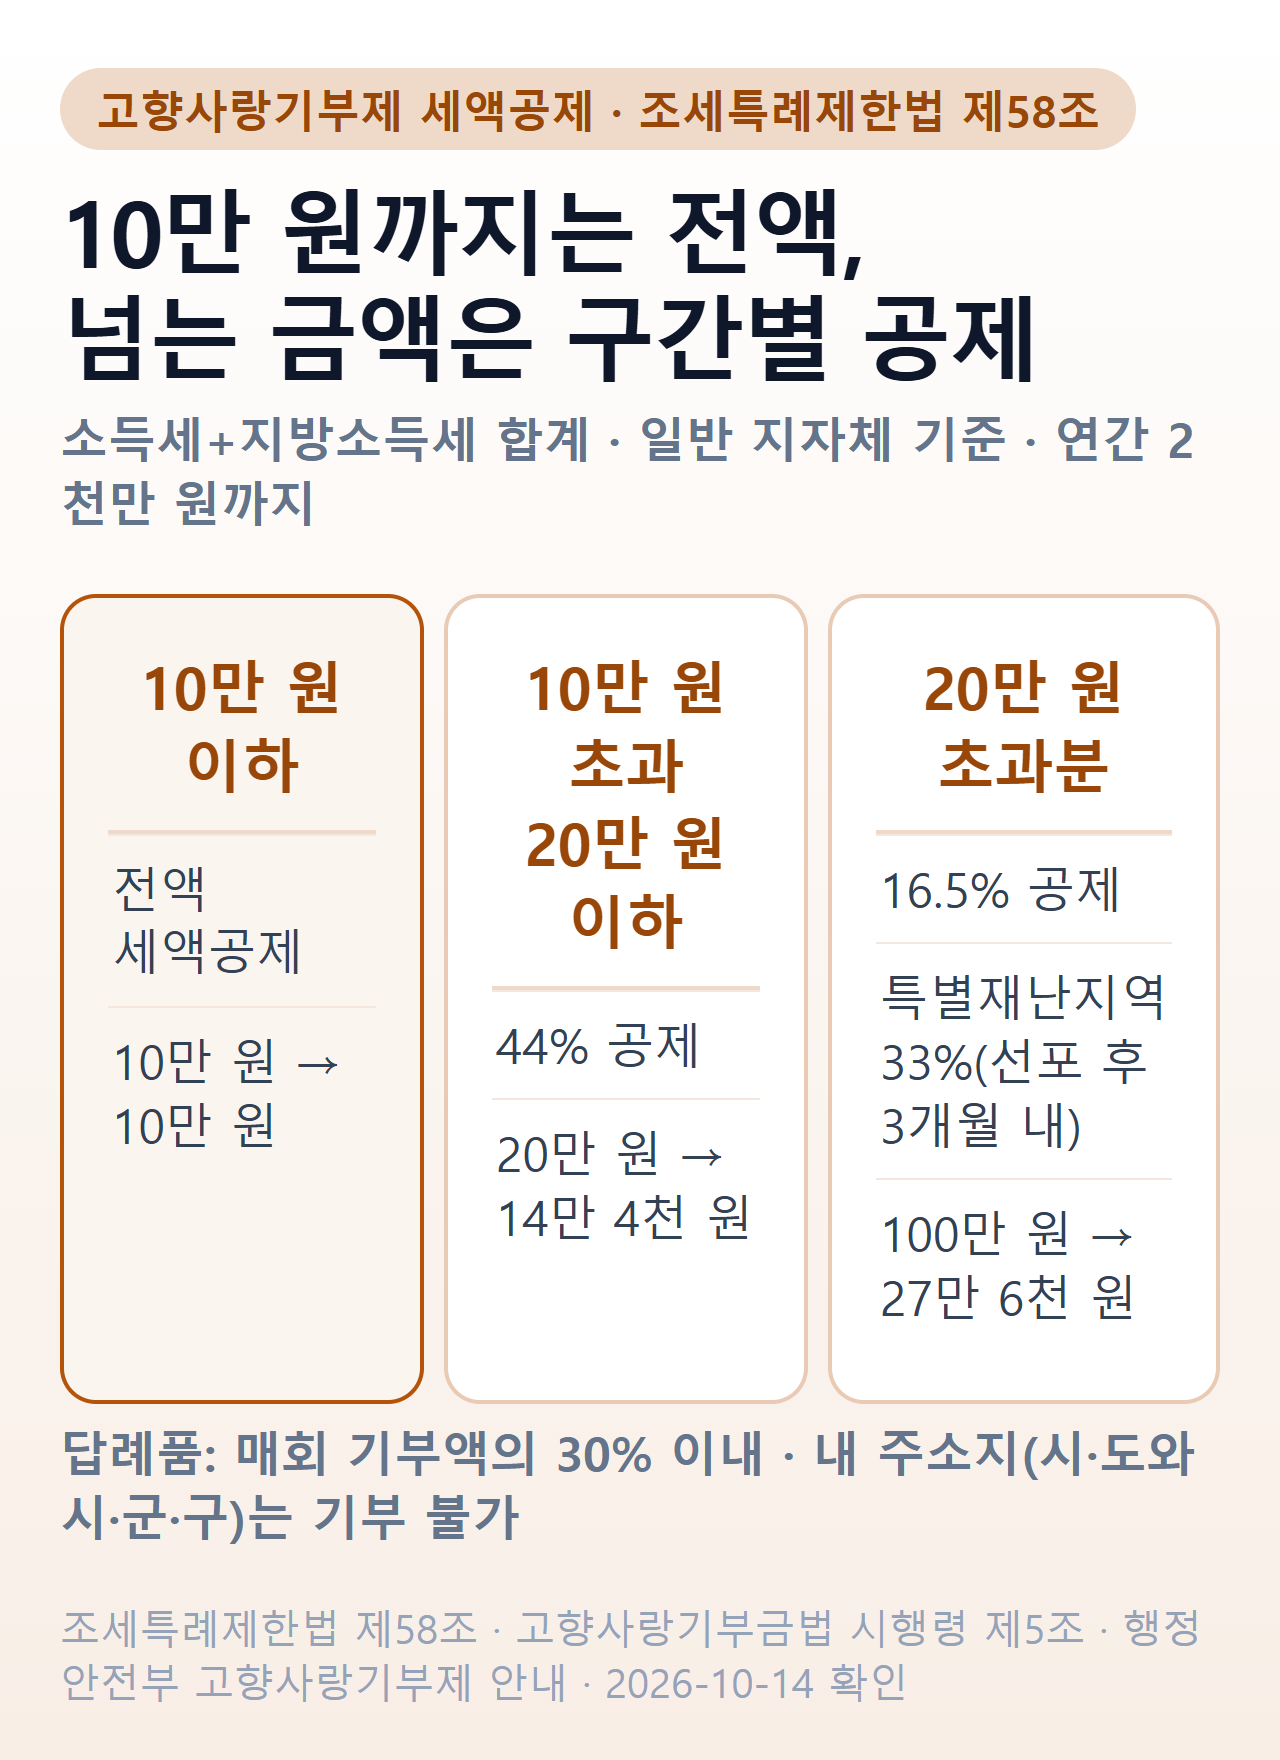 조세특례제한법 제58조·고향사랑기부금법 시행령 제5조·행정안전부 고향사랑기부제 안내 기준
답례품 상한은 지자체가 줄 수 있는 최대치입니다. 실제 답례품 가격은 기부자가 고른 품목에 따라 다릅니다2.
계산식 — 법에는 40%·15%로 적힌 이유
조세특례제한법은 소득세에서 빼는 금액만 정합니다. 10만 원 이하는 기부금 × 110분의 100입니다5.
10만 원 초과 20만 원 이하 금액은 100분의 406, 20만 원 초과분은 100분의 15입니다7. 특별재난지역은 이 15가 100분의 30으로 바뀝니다.
행정안전부 안내의 44%·16.5%·33%는 여기에 지방소득세 몫을 얹은 값입니다1. 그래서 법 조문과 안내 비율이 달라 보여도 같은 제도입니다.
| 구간 | 소득세(조문) | 지방소득세 포함(행안부 안내) |
|---|---|---|
| 10만 원 이하 | 기부금 × 110분의 100 | 전액 |
| 10만 원 초과~20만 원 | 40% | 44% |
| 20만 원 초과분(일반) | 15% | 16.5% |
| 20만 원 초과분(특별재난지역) | 30% | 33% |
10만 원을 냈다면 소득세에서 9만 909원이 빠지고, 나머지는 지방소득세에서 빠져 합계 10만 원이 됩니다51.
계산 예시 — 100만 원 기부
일반 지자체에 100만 원을 기부한 경우를 구간별로 나눠 봅니다4.
- 첫 10만 원 — 전액 공제 → 10만 원
- 10만 원 초과 20만 원까지 10만 원 — 44% → 4만 4천 원
- 20만 원 초과분 80만 원 — 16.5% → 13만 2천 원
- 합계 — 10만 + 4만 4천 + 13만 2천 = 27만 6천 원
같은 100만 원을 특별재난지역 지자체에 냈다면 3단계가 33%로 바뀌어 40만 8천 원입니다4. 답례품은 두 경우 모두 최대 30만 원 상당입니다2.
받을 수 있는 사람과 연간 한도
기부할 수 있는 사람은 개인이고 법인은 할 수 없습니다8. 세액공제도 기부자 본인에 한합니다9.
한 사람이 1년에 낼 수 있는 고향사랑기부금은 2천만 원까지입니다10. 공제 계산식의 마지막 구간도 2천만 원 이하 기부를 전제로 짜여 있습니다7.
공제받는 금액은 그해 종합소득산출세액을 넘을 수 없습니다11. 깎을 소득세가 없다면 공제 효과가 생기지 않고, 답례품만 받게 됩니다.
내 주소지 지자체는 제외
지자체는 그 지역 주민이 아닌 사람에게서만 고향사랑기부금을 받을 수 있습니다12. 기준은 주민등록 주소지입니다8.
광역과 기초가 함께 빠진다는 점이 헷갈리는 대목입니다. 행정안전부 예시로는 수원시민은 경기도와 수원시를 뺀 모든 지자체에 기부할 수 있습니다8.
| 주소지 | 기부할 수 없는 곳 | 기부할 수 있는 곳 |
|---|---|---|
| 경기 수원시 | 경기도·수원시 | 그 밖의 전국 지자체 |
답례품 — 기부액의 30% 이내
지자체는 기부자에게 답례품을 줄 수 있고, 한도는 매회 기부액의 100분의 30입니다2. 답례품은 아래 세 가지 중 하나여야 합니다13.
- 그 지자체 안에서 생산·제조된 지역특산품 등 물품
- 그 지자체 안에서만 쓰이도록 발행한 상품권 등 유가증권
- 그 밖에 지역 경제 활성화에 기여하는 것으로 조례가 정한 것
10만 원을 낸다면 세금으로 10만 원을 돌려받고1, 3만 원 상당까지 답례품을 받을 수 있습니다2. 그해 깎을 세금이 충분하다면 낸 10만 원은 공제로 모두 돌아오고 답례품이 남습니다11.
세금에 반영되는 시기
공제는 기부금을 지출한 해의 종합소득산출세액에서 합니다14. 2026년 12월 31일까지 낸 기부금은 2026년 소득에 대한 세금에서 빠집니다.
직장인은 그 세금을 다음 해 2월분 급여를 받을 때 연말정산으로 확정합니다15. 사업소득 등 다른 종합소득이 있으면 다음 해 5월 1일부터 5월 31일까지 확정신고에서 반영합니다16.
| 기부한 해 | 직장인(연말정산) | 그 밖의 종합소득자(확정신고) |
|---|---|---|
| 2026년 | 2027년 2월분 급여 지급 때 | 2027년 5월 |
| 2027년 | 2028년 2월분 급여 지급 때 | 2028년 5월 |
기부를 받은 지자체는 지자체장 명의로 영수증을 발급해야 합니다17. 공제가 빠졌다면 이 영수증으로 기부 사실을 확인합니다. 환급금이 들어오는 시점은 연말정산 환급금 조회에 정리했습니다.
카드로 냈다면 — 신용카드 소득공제와 중복 불가
세액공제를 받은 고향사랑기부금은 신용카드 소득공제 사용액에서 빠집니다18. 카드로 결제했어도 같은 돈으로 두 번 공제받지는 못합니다.
카드 공제에서 빠지는 다른 항목은 신용카드 소득공제의 「공제되지 않는 사용액」에 정리했습니다.
사업자는 10만 원 초과분 처리가 다르다
사업자인 거주자도 10만 원 이하는 같은 세액공제 계산식을 따릅니다19. 달라지는 건 10만 원을 넘는 금액입니다.
10만 원 초과분은 세액공제 대신 이월결손금을 뺀 소득금액 범위에서 필요경비(손금)로 산입합니다19. 세금에서 바로 빼는 게 아니라 소득을 줄이는 방식이라, 줄어드는 세금은 적용 세율에 따라 달라집니다.
특별재난지역 기부 — 3개월 안
「재난 및 안전관리 기본법」에 따라 특별재난지역으로 선포된 지자체에 기부하면 20만 원 초과분 공제율이 소득세 30%로 오릅니다7. 지방소득세를 합치면 33%입니다1.
이 확대는 선포일로부터 3개월 안에 낸 기부금에만 적용되고, 2025년 과세기간 기부분부터 시행됐습니다20. 10만 원까지와 10만~20만 원 구간은 일반 지자체와 같습니다.
2027년 지역별 차등 공제 — 정부안
정부안 · 국회 심의 후 확정 — 아래 수치는 2026년 8월 세제개편안 기준이며 법 개정 전입니다21.
정부는 2027년 1월 1일부터 10만 원 초과 기부금에 지역 여건에 따라 공제율을 다르게 주는 안을 냈습니다21. 지역 유형은 수도권, 비수도권 광역시 등, 기타 비수도권, 기타 비수도권 우대지역의 4가지입니다22.
행정안전부가 든 예시는 수도권 거주자가 기타 비수도권 우대지역에 50만 원을 기부하는 경우입니다3.
| 구분 | 계산 | 공제액 |
|---|---|---|
| 현행 | 10만 원×100% + 10만 원×44% + 30만 원×16.5% | 19만 3,500원 |
| 정부안(우대지역) | 10만 원×100% + 10만 원×55% + 30만 원×27.5% | 23만 7,500원 |
10만 원 이하 구간은 두 안 모두 전액이라3, 10만 원만 기부하는 사람에게는 정부안이 확정돼도 공제액이 같습니다. 2026년에 낸 기부금에는 현행 공제율이 적용됩니다7.
자주 묻는 질문
고향사랑기부제 세액공제는 얼마를 받나요? 10만 원까지는 전액, 10만 원 초과 20만 원 이하 금액은 44%, 20만 원 초과분은 16.5%입니다1. 소득세와 지방소득세를 합친 비율입니다.
100만 원을 기부하면 얼마를 돌려받나요? 일반 지자체면 27만 6천 원, 특별재난지역 지자체면 40만 8천 원입니다4. 답례품은 30% 이내에서 따로 받을 수 있습니다2.
고향사랑기부제 한도는 얼마인가요? 개인별 연간 상한액은 2천만 원입니다10. 공제액은 그해 종합소득산출세액을 넘을 수 없습니다11.
내가 사는 시·군·구에도 기부할 수 있나요? 할 수 없습니다. 지자체는 그 지역 주민이 아닌 사람에게서만 기부금을 받습니다12. 수원시민이라면 경기도와 수원시가 함께 빠집니다8.
고향사랑기부금은 언제 세금에서 빠지나요? 낸 해의 세금에서 뺍니다14. 2026년 기부분은 직장인이면 2027년 2월분 급여 지급 때 연말정산에서15, 다른 종합소득자는 2027년 5월 확정신고에서 반영합니다16.
카드로 낸 고향사랑기부금은 신용카드 소득공제도 받나요? 세액공제를 받은 고향사랑기부금은 신용카드 소득공제 사용액에서 빠집니다18.
2027년부터 공제율이 바뀌나요? 정부는 10만 원 초과분에 지역별 차등 공제율을 주는 안을 냈습니다22. 국회 심의를 거쳐 확정되며 2027년 1월 1일부터 적용할 계획입니다21.
참고
- 연말정산 환급금 조회 — 공제가 반영된 환급금이 언제 얼마 들어오나
- 신용카드 소득공제 — 카드 공제에서 빠지는 사용액
- 혼인세액공제
- 종합소득세 총정리
-
행정안전부, 「고향사랑기부제」 제도 안내, https://www.mois.go.kr/frt/sub/a06/b06/hometownLovedonation/screen.do (2026-10-14 확인). “(세액공제) 10만원 까지 전액 공제, 10만원 초과 20만원 이하는 44% 공제, 20만원 초과분의 경우 일반지자체는 16.5%, 특별재난지역 지자체는 33% 세액 공제” ↩ ↩2 ↩3 ↩4 ↩5 ↩6 ↩7
-
국가법령정보센터, 「고향사랑 기부금에 관한 법률 시행령 제5조」 제1항, https://www.law.go.kr/법령/고향사랑기부금에관한법률시행령 (2026-10-14 확인). “… 매회 기부되는 고향사랑 기부금액의 100분의 30에 해당하는 금액을 말한다.” ↩ ↩2 ↩3 ↩4 ↩5 ↩6 ↩7
-
행정안전부, 같은 보도자료, https://www.mois.go.kr/frt/bbs/type010/commonSelectBoardArticle.do?bbsId=BBSMSTR_000000000008&nttId=128567 (2026-10-14 확인). 50만 원 기부 현행 19만 3,500원 · 개편 후 23만 7,500원. ↩ ↩2 ↩3
-
행정안전부, 같은 페이지, https://www.mois.go.kr/frt/sub/a06/b06/hometownLovedonation/screen.do (2026-10-14 확인). “* (예시) 100만원 기부 시 일반지자체 27.6만원, 특별재난지역 지자체 40.8만원 공제” ↩ ↩2 ↩3 ↩4
-
국가법령정보센터, 「조세특례제한법 제58조(고향사랑 기부금에 대한 세액공제 등)」 제1항 제1호, https://www.law.go.kr/법령/조세특례제한법/제58조 (2026-10-14 확인). “1. 10만원 이하의 금액을 기부한 경우: 고향사랑 기부금 × 110분의 100” ↩ ↩2
-
국가법령정보센터, 같은 조 제1항 제2호, https://www.law.go.kr/법령/조세특례제한법/제58조 (2026-10-14 확인). “2. 10만원 초과 20만원 이하의 금액을 기부한 경우: 10만원 × 110분의 100 + (고향사랑 기부금 - 10만원) × 100분의 40” ↩
-
국가법령정보센터, 같은 조 제1항 제3호, https://www.law.go.kr/법령/조세특례제한법/제58조 (2026-10-14 확인). 20만 원 초과 2천만 원 이하 구간 100분의 15, 특별재난지역 선포 지자체는 100분의 30. ↩ ↩2 ↩3 ↩4
-
행정안전부, 같은 페이지, https://www.mois.go.kr/frt/sub/a06/b06/hometownLovedonation/screen.do (2026-10-14 확인). 개인(법인 불가)·주민등록 주소지 외 지자체, 수원시민 예시. ↩ ↩2 ↩3 ↩4
-
행정안전부, 같은 페이지, https://www.mois.go.kr/frt/sub/a06/b06/hometownLovedonation/screen.do (2026-10-14 확인). “※ 세액공제는 기부자 본인에 한하며 개인별 산출세액에 따라 공제 금액은 달라질 수 있습니다.” ↩
-
국가법령정보센터, 「고향사랑 기부금에 관한 법률 제8조」 제3항, https://www.law.go.kr/법령/고향사랑기부금에관한법률/제8조 (2026-10-14 확인). “개인별 고향사랑 기부금의 연간 상한액은 2천만원으로 한다.” ↩ ↩2
-
국가법령정보센터, 같은 조 제2항, https://www.law.go.kr/법령/조세특례제한법/제58조 (2026-10-14 확인). “제1항에 따라 세액공제받는 금액은 해당 과세기간의 종합소득산출세액을 한도로 하며” ↩ ↩2 ↩3
-
국가법령정보센터, 「고향사랑 기부금에 관한 법률 제4조」 제1항, https://www.law.go.kr/법령/고향사랑기부금에관한법률/제4조 (2026-10-14 확인). “지방자치단체는 해당 지방자치단체의 주민이 아닌 사람에 대해서만 고향사랑 기부금을 모금ㆍ접수할 수 있다.” ↩ ↩2
-
국가법령정보센터, 「고향사랑 기부금에 관한 법률 제9조(답례품의 제공)」 제2항, https://www.law.go.kr/법령/고향사랑기부금에관한법률/제9조 (2026-10-14 확인). 답례품 종류 제1호~제3호. ↩
-
국가법령정보센터, 같은 조 제1항 본문, https://www.law.go.kr/법령/조세특례제한법/제58조 (2026-10-14 확인). “… 이를 지출한 해당 과세연도의 종합소득산출세액에서 공제한다.” ↩ ↩2
-
국가법령정보센터, 「소득세법 제137조(근로소득세액의 연말정산)」 제1항, https://www.law.go.kr/법령/소득세법/제137조 (2026-10-14 확인). “원천징수의무자는 해당 과세기간의 다음 연도 2월분의 근로소득 …를 지급할 때” ↩ ↩2
-
국가법령정보센터, 「소득세법 제70조(종합소득과세표준 확정신고)」 제1항, https://www.law.go.kr/법령/소득세법/제70조 (2026-10-14 확인). “… 그 과세기간의 다음 연도 5월 1일부터 5월 31일까지” ↩ ↩2
-
국가법령정보센터, 같은 조 제2항, https://www.law.go.kr/법령/고향사랑기부금에관한법률/제8조 (2026-10-14 확인). 지자체장 명의 영수증 발급 의무. ↩
-
국가법령정보센터, 「조세특례제한법 시행령 제121조의2」 제6항 제10호의2, https://www.law.go.kr/법령/조세특례제한법시행령/제121조의2 (2026-10-14 확인). 세액공제를 적용받은 고향사랑 기부금은 신용카드등사용금액에서 제외. ↩ ↩2
-
국가법령정보센터, 같은 조 제1항 단서, https://www.law.go.kr/법령/조세특례제한법/제58조 (2026-10-14 확인). 사업자는 10만 원 초과분을 이월결손금을 뺀 소득금액 범위에서 손금 산입. ↩ ↩2
-
행정안전부, 같은 페이지, https://www.mois.go.kr/frt/sub/a06/b06/hometownLovedonation/screen.do (2026-10-14 확인). 특별재난지역 확대는 선포일로부터 3개월 내 기부분, 2025년 과세기간 기부부터. ↩
-
행정안전부, 같은 보도자료, https://www.mois.go.kr/frt/bbs/type010/commonSelectBoardArticle.do?bbsId=BBSMSTR_000000000008&nttId=128567 (2026-10-14 확인). 국회 심의 후 확정, 2027년 1월 1일부터 적용 예정. ↩ ↩2 ↩3
-
행정안전부, 「’27년부터 10만 원 초과 고향사랑기부금에 대해 지방 우대 세액 공제율 적용」 보도자료(2026-08-10), https://www.mois.go.kr/frt/bbs/type010/commonSelectBoardArticle.do?bbsId=BBSMSTR_000000000008&nttId=128567 (2026-10-14 확인). 지역 유형 4개. ↩ ↩2