교육비납입증명서 — 간소화에 안 뜨는 교육비, 어디서 떼고 언제까지 내나
교육비납입증명서는 연말정산에서 교육비 세액공제를 받을 때 내는 법정 증빙입니다1. 그런데 모든 교육비에 이 종이가 필요한 건 아닙니다.
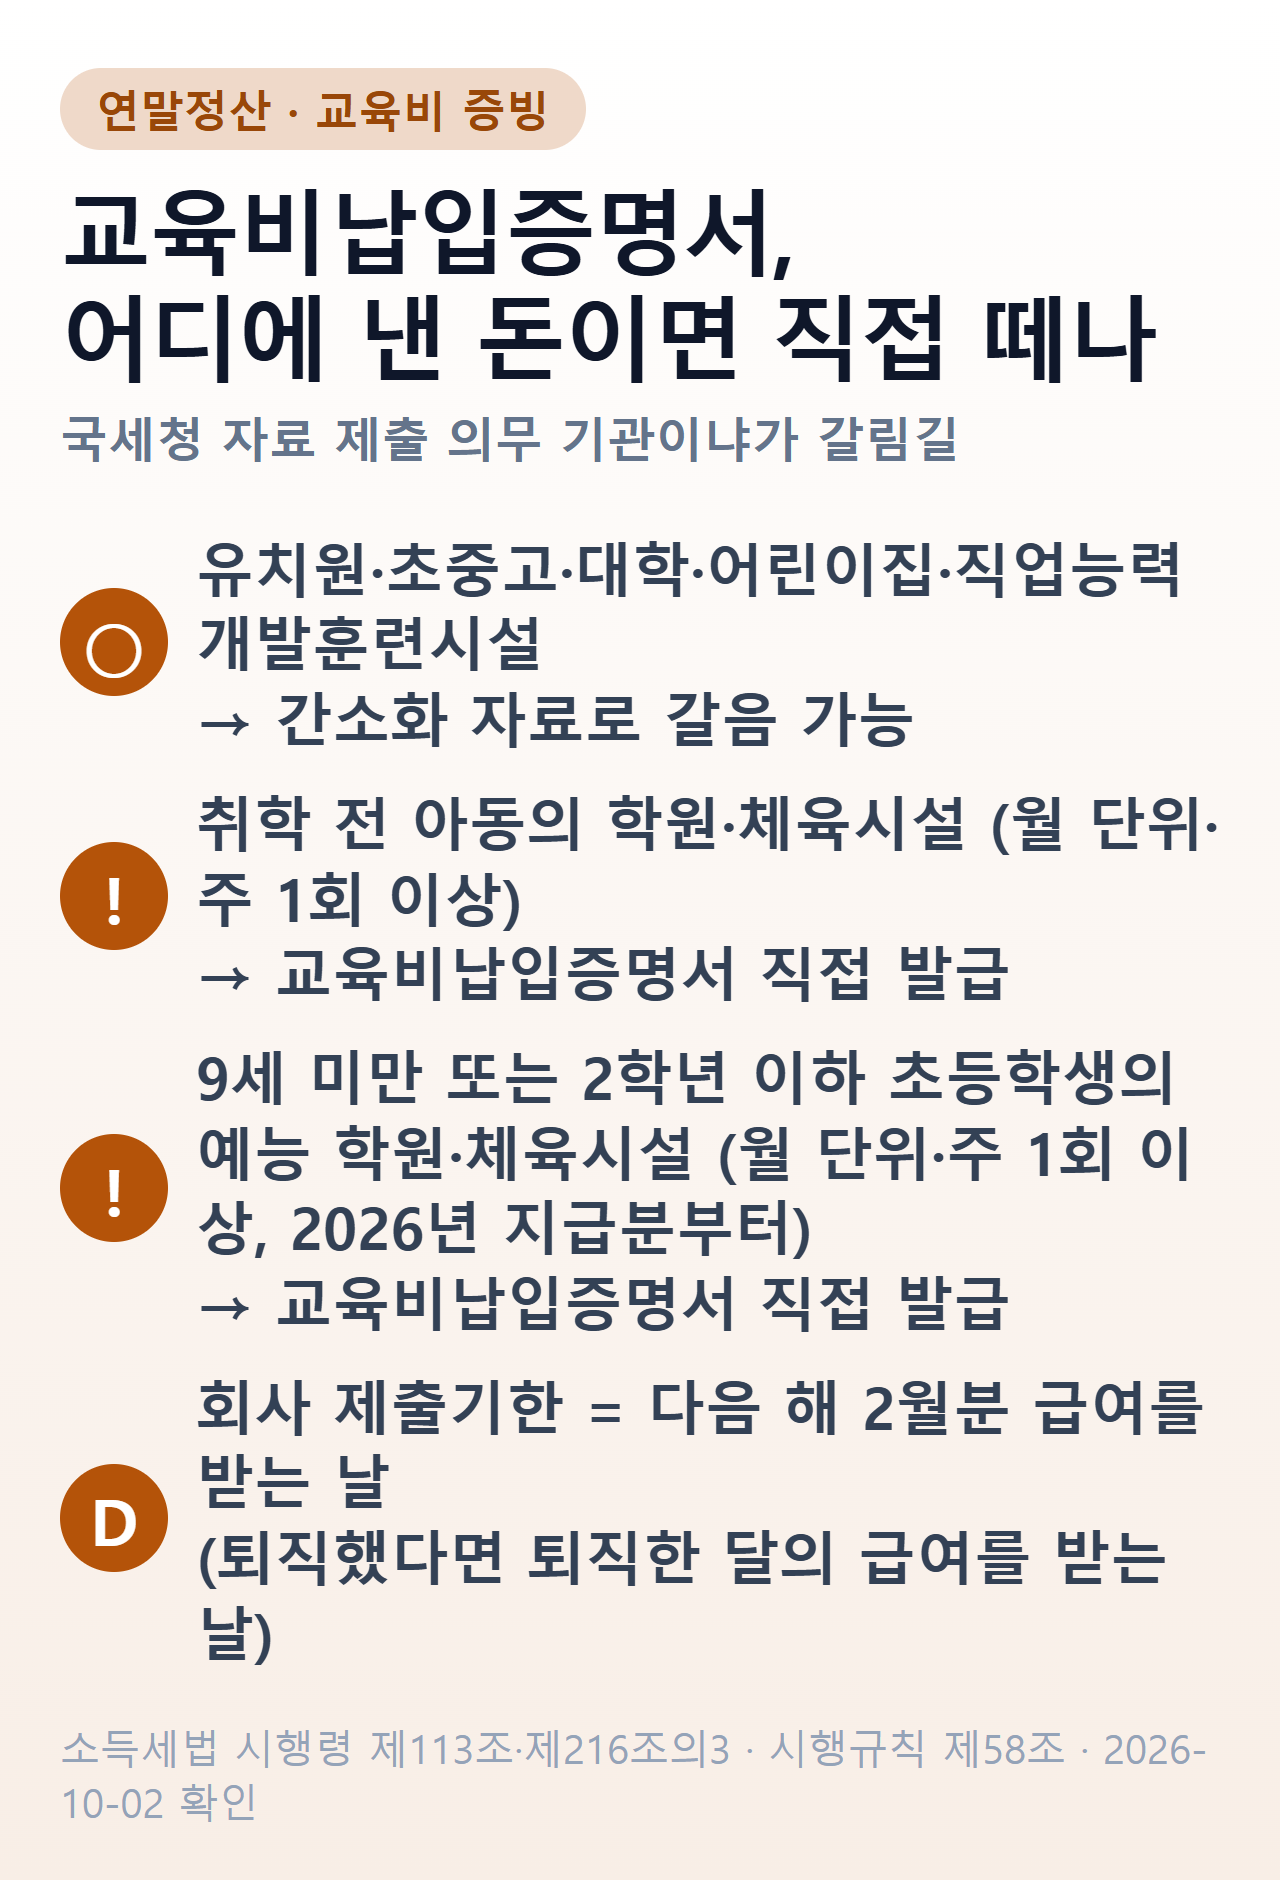
유치원·학교·어린이집·직업능력개발훈련시설은 법이 국세청에 자료를 내도록 정한 곳이라, 여기 낸 돈은 간소화 자료로 갈음할 수 있습니다23. 그 목록 밖, 예컨대 취학 전 아동의 학원·체육시설에 낸 돈은 증명서를 직접 받아 다음 해 2월분 급여를 받는 날까지 회사에 내야 합니다4.
간소화로 되는 곳, 직접 떼야 하는 곳
갈림길은 돈을 낸 곳이 국세청 자료 제출 의무 기관이냐입니다. 시행령 제216조의3이 교육비에서 꼽은 기관은 유치원·학교·어린이집·직업능력개발훈련시설 네 종류입니다2.
이 기관들은 공제 증명자료를 국세청이나 자료집중기관에 내야 합니다5. 그렇게 모인 자료를 국세청이 한 번에 발급하는 서류가 간소화 자료이고, 회사에는 이걸 내도 됩니다36.
| 교육비를 낸 곳 | 국세청 자료 제출 의무 | 회사에 내는 증빙 |
|---|---|---|
| 유치원·초중고·대학 | 있음 | 간소화 자료로 갈음 가능 |
| 어린이집 | 있음 | 간소화 자료로 갈음 가능 |
| 직업능력개발훈련시설 | 있음 | 간소화 자료로 갈음 가능 |
| 학자금 대출 원리금 상환 | 있음 | 간소화 자료로 갈음 가능 |
| 취학 전 아동의 학원·체육시설 | 목록에 없음 | 교육비납입증명서 |
| 9세 미만·2학년 이하 초등학생의 예능 학원·체육시설 | 목록에 없음 | 교육비납입증명서 |
| 학점은행 과정(학교 외 교육기관) | 목록에 없음 | 그 교육기관이 발행한 교육비납입증명서 |
| 국외 유치원·학교 | 목록에 없음 | 국외교육비 요건을 입증하는 서류 |
| 학교 밖에서 산 방과후 수업용 도서 | — | 방과후 학교 수업용 도서 구입 증명서 |
표의 위쪽 네 줄은 시행령 제216조의3 제1항 제4호와 제4호의3에 그대로 나옵니다27. 아래쪽 증빙의 종류는 시행규칙 제58조가 항목별로 정합니다8910.
 소득세법 시행령 제113조·제216조의3, 시행규칙 제58조 기준
목록 밖 기관은 국세청에 자료를 낼 의무가 없는 곳이라 간소화 자료에 빠질 수 있습니다. 1월에 간소화 자료를 열었을 때 빠져 있으면 증명서로 채웁니다.
근로소득세 계산기 바로 계산학원·체육시설 수강료는 조건부터
취학 전 아동의 학원·체육시설 수강료는 월 단위로, 1주 1회 이상 하는 교습과정이어야 인정됩니다11. 월 단위로 하지 않는 하루짜리 특강 같은 과정은 들어가지 않습니다.
초등학생은 과세기간 종료일 기준 9세 미만이거나 2학년 이하일 때만 들어갑니다. 학원은 예능분야 교습과정만, 조건은 같은 월 단위·주 1회 이상입니다12. 국어·수학 같은 교과 학원비는 여기에 없습니다. 이 초등학생 항목은 2026년에 낸 수강료부터 적용되므로, 2025년 이전 지급분을 경정청구로 되찾을 때는 들어가지 않습니다13.
증명서를 받기 전에 이 조건을 먼저 맞춰 보는 게 순서입니다. 조건에 안 맞는 수강료는 증명서를 떼도 공제되지 않습니다.
발급받는 곳과 방법
학교 교육비는 정부24에서 인터넷으로 뗄 수 있습니다. 유치원·초중고 교육비납입증명의 신청방법은 인터넷·방문·FAX·민원우편·무인발급기이고, 처리기간은 즉시(근무시간 내 3시간)입니다1415.
방문 접수는 시도교육청·교육지원청·유치원·초중등학교·국공립대학·지방자치단체에서 받습니다16. 유치원 교육비납입증명은 무인민원발급기로는 안 됩니다17.
학부모가 정부24로 자녀 것을 뗄 때는 한 단계가 더 있습니다18.
- 나이스 대국민서비스의 학부모서비스에서 자녀등록을 마친다
- 정부24에 학부모의 공동인증서 등으로 로그인한다
- 교육비 납입증명서를 발급받는다
학교를 직접 찾아갈 때는 학생과의 관계를 확인할 서류를 챙겨 민원담당자에게 냅니다19. 수수료는 국립학교는 관련 규칙, 공사립학교는 시·도 조례를 따릅니다20.
대학 교육비는 각 대학 홈페이지에서 직접 출력하는 방법도 있습니다21. 정부24 신청은 본인이나 대리인이 할 수 있지만, 온라인은 대리인 신청이 안 됩니다22.
학원·체육시설은 돈을 받은 그 교육기관이 발급합니다. 학점은행 과정도 해당 교육기관이 발행하고, 기관이 해산해 발행할 수 없으면 국가평생교육연구원이 발행합니다8.
언제까지 어디에 내나
근로자는 다음 연도 2월분 급여를 받는 날까지 회사(원천징수의무자)에 냅니다. 그해 중간에 퇴직했다면 퇴직한 달의 급여를 받는 날까지입니다234.
종이 증명서만 되는 건 아닙니다. 국세청장이 지정한 자가 인터넷으로 발급한 증빙서류도 같은 서류로 칩니다24.
기한을 놓쳤다면 경정청구에서 빠진 공제를 되찾는 기간과 절차를 볼 수 있습니다.
증명서 한 장이 얼마짜리인가
교육비 세액공제는 낸 교육비의 15%를 산출세액에서 뺍니다25. 취학 전 아동과 초중고생은 1명당 연 300만원이 한도입니다26.
| 예시 | 연간 수강료 | 세액공제(15%) |
|---|---|---|
| 6세 아이 태권도장, 월 15만원 × 12개월 | 180만원 | 27만원 |
| 초등 2학년 피아노 학원(2026년 지급분), 월 20만원 × 12개월 | 240만원 | 36만원 |
| 6세 아이 미술학원 월 15만원 + 수영장 월 15만원 × 12개월 | 360만원 → 한도 300만원 | 45만원 |
세 번째 줄처럼 한 아이의 교육비가 300만원을 넘으면 넘는 몫은 인정되지 않습니다26. 이 한도는 학원비만이 아니라 같은 아이의 학교·어린이집 교육비와 합산한 금액에 걸립니다.
공제는 낼 세금에서 빼는 것이라, 산출세액이 공제액보다 작으면 실제로 줄어드는 세금도 그만큼 작습니다25. 한도·대상 가족·빠지는 돈은 교육비 세액공제에 정리했습니다.
따로 붙이는 서류가 있는 경우
자녀학비보조수당을 받은 사람은 그 수당 금액 범위에서, 소속 기관장에게 이미 낸 재학증명서로 갈음할 수 있습니다27. 공무원처럼 법령에 따라 이 수당을 받는 경우입니다.
장애인 특수교육비는 납입증명서에 더해, 그 시설·법인이 법이 정한 곳임을 발급한 쪽이 입증하는 서류를 붙여야 합니다27.
국외교육비는 그 학교가 우리나라 유치원·학교에 해당하는 국외교육기관이어야 하고28, 이 요건을 갖춘 사람임을 입증하는 서류를 냅니다9.
자주 묻는 질문
교육비납입증명서는 꼭 내야 하나요? 법이 정한 증빙은 교육비납입증명서입니다1. 다만 유치원·학교·어린이집·직업능력개발훈련시설에 낸 돈은 간소화 자료로 낼 수 있습니다23.
간소화에 학원비가 안 보여요. 학원·체육시설은 국세청 자료 제출 의무 기관 목록에 없습니다2. 공제 조건에 맞는 수강료라면 학원에서 증명서를 받아 회사에 냅니다11.
정부24에서 자녀 증명서가 안 떠요. 학부모는 먼저 나이스 학부모서비스에서 자녀등록을 마쳐야 정부24로 뗄 수 있습니다18.
무인민원발급기에서도 되나요? 초중고는 신청방법에 무인발급기가 있지만, 유치원 교육비납입증명은 무인민원발급기로 제공하지 않습니다1417.
언제까지 내야 하나요? 다음 해 2월분 급여를 받는 날까지입니다. 중간에 퇴직했다면 퇴직한 달의 급여일까지입니다4.
참고
- 근로소득세 총정리 — 매월 원천징수와 연말정산
- 교육비 세액공제 — 15% 공제, 초중고 300만·대학생 900만원 한도
- 연말정산 미리보기 — 개통 시기와 활용법
- 경정청구 — 언제까지, 어떻게
- 근로소득세 계산기
-
법제처 국가법령정보센터, 「소득세법 시행규칙 제58조 제1항 제3호」, https://www.law.go.kr/법령/소득세법시행규칙/제58조 (2026-10-02 확인). “법 제59조의4제3항에 따른 교육비 세액공제의 경우에는 교육비납입증명서.” ↩ ↩2
-
법제처 국가법령정보센터, 「소득세법 시행령 제216조의3 제1항 제4호」, https://www.law.go.kr/법령/소득세법시행령/제216조의3 (2026-10-02 확인). “법 제59조의4제3항에 따른 교육비로서 다음 각 목의 어느 하나에 해당하는 기관에 지출한 교육비 가. 「유아교육법」에 따른 유치원 나. 「초ㆍ중등교육법」ㆍ「고등교육법」 및 특별법에 따른 학교 다. 「영유아보육법」에 따른 어린이집 라. 「국민 평생 직업능력 개발법」에 따른 직업능력개발훈련시설” ↩ ↩2 ↩3 ↩4 ↩5
-
법제처 국가법령정보센터, 「소득세법 시행령 제113조 제2항」, https://www.law.go.kr/법령/소득세법시행령/제113조 (2026-10-02 확인). “제216조의3에 따라 소득공제 및 세액공제 증명서류가 국세청장에게 제출되는 경우에는 제1항 본문에도 불구하고 법 제52조 또는 제59조의4를 적용받고자 하는 자는 재정경제부령이 정하는 서류를 제출(국세정보통신망에 의한 제출을 포함한다)할 수 있다.” ↩ ↩2 ↩3
-
법제처 국가법령정보센터, 「소득세법 시행령 제113조 제1항 제1호」, https://www.law.go.kr/법령/소득세법시행령/제113조 (2026-10-02 확인). “해당 과세기간의 다음 연도 2월분의 급여를 받는 날(퇴직한 경우에는 퇴직한 날이 속하는 달의 급여를 받는 날)” ↩ ↩2 ↩3
-
법제처 국가법령정보센터, 「소득세법 시행령 제216조의3 제2항」, https://www.law.go.kr/법령/소득세법시행령/제216조의3 (2026-10-02 확인). “법 제165조제1항에 따른 소득공제 및 세액공제 증명서류를 발급하는 자는 국세청장이 정하는 바에 따라 국세청장 또는 별표 4에서 규정하는 기관(이하 이 조에서 “자료집중기관”이라 한다)에 소득공제 및 세액공제 증명자료를 제출해야 한다.” ↩
-
법제처 국가법령정보센터, 「소득세법 시행규칙 제58조 제5항」, https://www.law.go.kr/법령/소득세법시행규칙/제58조 (2026-10-02 확인). “영 제113조제2항에서 “재정경제부령이 정하는 서류”란 영 제216조의3제1항 각 호의 지급액에 관한 서류로서 소득ㆍ세액 공제 명세를 일괄적으로 적어 국세청장이 발급하는 서류를 말한다.” ↩
-
법제처 국가법령정보센터, 「소득세법 시행령 제216조의3 제1항 제4호의3」, https://www.law.go.kr/법령/소득세법시행령/제216조의3 (2026-10-02 확인). “법 제59조의4제3항제2호라목에 따른 학자금 대출의 원리금 상환에 지출한 교육비” ↩
-
법제처 국가법령정보센터, 「소득세법 시행규칙 제58조 제1항 제3호의2 나목」, https://www.law.go.kr/법령/소득세법시행규칙/제58조 (2026-10-02 확인). “가목에 규정된 학교 외의 교육기관에서 이수하는 교육과정의 경우에는 해당 교육기관이 발행(인터넷으로 발행하는 것을 포함한다. 이하 이 목에서 같다)하는 교육비납입증명서. 다만, 해당 교육기관이 해산 등으로 발행할 수 없는 경우에는 「평생교육법」 제19조제1항에 따른 국가평생교육연구원에서 발행하는 교육비납입증명서를 말한다.” ↩ ↩2
-
법제처 국가법령정보센터, 「소득세법 시행규칙 제58조 제1항 제3호의4」, https://www.law.go.kr/법령/소득세법시행규칙/제58조 (2026-10-02 확인). “법 제59조의4제3항제1호다목에 따른 국외교육비의 공제에 있어서는 영 제118조의6제4항 및 제5항의 요건을 갖춘 자임을 입증할 수 있는 서류” ↩ ↩2
-
법제처 국가법령정보센터, 「소득세법 시행규칙 제58조 제1항 제3호의5」, https://www.law.go.kr/법령/소득세법시행규칙/제58조 (2026-10-02 확인). “영 제118조의6제1항제5호에 따른 공제 중 학교 외에서 구입한 초ㆍ중ㆍ고등학교의 방과후 학교 수업용 도서는 방과후 학교 수업용 도서 구입 증명서” ↩
-
법제처 국가법령정보센터, 「소득세법 시행령 제118조의6 제7항」, https://www.law.go.kr/법령/소득세법시행령/제118조의6 (2026-10-02 확인). “초등학교 취학 전 아동이 「학원의 설립ㆍ운영 및 과외교습에 관한 법률」에 따른 학원 또는 제6항에 따른 체육시설에서 월단위로 실시하는 교습과정(1주 1회 이상 실시하는 과정만 해당한다)의 교습을 받고 지출한 수강료를 말한다.” ↩ ↩2
-
법제처 국가법령정보센터, 「소득세법 시행령 제118조의6 제10항」, https://www.law.go.kr/법령/소득세법시행령/제118조의6 (2026-10-02 확인). “과세기간 종료일 현재 9세 미만 또는 2학년 이하인 초등학생이 제8항에 따른 학원 또는 제9항에 따른 체육시설에서 월 단위로 실시하는 교습과정(1주 1회 이상 실시하는 과정만 해당하며, 제8항에 따른 학원의 경우 같은 항에 따른 예능분야의 교습과정만 해당한다)의 교습을 받고 지출한 수강료를 말한다.” ↩
-
법제처 국가법령정보센터, 「소득세법 일부개정법률 <법률 제21221호=""> 부칙」, <https://www.law.go.kr/LSW/lsRvsDocInfoR.do?lsiSeq=280405&chrClsCd=010202> (2026-10-02 확인). "제59조의4제3항의 개정규정은 이 법 시행 이후 교육비를 지급하는 경우부터 적용한다." ↩
-
정부24, 같은 민원안내 「신청방법」, https://www.gov.kr/mw/AA020InfoCappView.do?CappBizCD=13410000018 (2026-10-02 확인). “인터넷, 방문, FAX, 민원우편, 무인발급기” ↩ ↩2
-
정부24, 같은 민원안내 「처리기간」, https://www.gov.kr/mw/AA020InfoCappView.do?CappBizCD=13410000018 (2026-10-02 확인). “즉시(근무시간 내 3시간)” ↩
-
정부24, 「유치원 및 초중등학교 교육비납입증명」 민원안내, https://www.gov.kr/mw/AA020InfoCappView.do?CappBizCD=13410000018 (2026-10-02 확인). “접수는 시도교육청, 교육지원청, 유치원, 초중등학교, 국공립대학(교), 지방자치단체에서 하고 있습니다.” ↩
-
정부24, 같은 민원안내, https://www.gov.kr/mw/AA020InfoCappView.do?CappBizCD=13410000018 (2026-10-02 확인). “※ 유치원 교육비납입증명은 현재 무인민원발급기를 통한 서비스는 제공하고 있지 않습니다.” ↩ ↩2
-
정부민원안내콜센터 국민콜110, 「교육비 납입증명서를 발급받으려면 절차가 어떻게 되나요?」, https://www.110.go.kr/data/counselView.do?num=A01_659665 (2026-10-02 확인). “학부모가 교육비납입증명서를 발급 받고자 하는 경우, 대상 학생과의 관계 확인이 필요하여, 나이스 대국민서비스 내의 학부모서비스에서 자녀등록을 완료한 후 정부24를 통하여, 학부모의 공동인증서 등으로 로그인하여, 교육비 납입증명서 발급이 가능합니다.” ↩ ↩2
-
정부민원안내콜센터 국민콜110, 같은 안내, https://www.110.go.kr/data/counselView.do?num=A01_659665 (2026-10-02 확인). “학부모가 교육비납입증명서를 발급받고자 하는 경우, 학생과의 관계를 확인할 수 있는 구비서류를 준비하여 민원담당자에게 제출하면 확인하여 발급 받을 수 있습니다.” ↩
-
정부24, 같은 민원안내 「수수료」, https://www.gov.kr/mw/AA020InfoCappView.do?CappBizCD=13410000018 (2026-10-02 확인). “국립학교의 각종 증명 발급 등에 관한 규칙 제2조제3항에 따름 * 교육감 소속 공사립학교는 시·도 조례등에 따름” ↩
-
정부24, 같은 민원안내, https://www.gov.kr/mw/AA020InfoCappView.do?CappBizCD=13404000012 (2026-10-02 확인). “* 지자체 등을 방문하지 않고, 각 대학교 홈페이지를 통해 대학 제증명을 직접 발급(출력)하는 방법은 각 대학교 홈페이지 안내를 참조하거나, 각 대학교에 문의하실 수 있습니다.” ↩
-
정부24, 「대학교 교육비 납입 증명」 민원안내 「신청자격」, https://www.gov.kr/mw/AA020InfoCappView.do?CappBizCD=13404000012 (2026-10-02 확인). “본인 또는 대리인(온라인은 대리인 신청 불가)” ↩
-
법제처 국가법령정보센터, 「소득세법 시행령 제113조 제1항」, https://www.law.go.kr/법령/소득세법시행령/제113조 (2026-10-02 확인). “법 제52조 또는 제59조의4를 적용받으려는 사람은 재정경제부령으로 정하는 서류를 다음 각 호에 규정된 날까지 원천징수의무자ㆍ납세조합 또는 납세지관할세무서장에게 제출하여야 한다.” ↩
-
법제처 국가법령정보센터, 「소득세법 시행규칙 제58조 제1항 각 호 외의 부분」, https://www.law.go.kr/법령/소득세법시행규칙/제58조 (2026-10-02 확인). “국세청장이 정하여 고시하는 기준에 해당하는 자로서 국세청장이 지정하는 자가 인터넷을 통하여 발급하는 서류(이하 이 조에서 “인터넷증빙서류”라 한다)를 포함한다” ↩
-
법제처 국가법령정보센터, 「소득세법 제59조의4(특별세액공제) 제3항」, https://www.law.go.kr/법령/소득세법/제59조의4 (2026-10-02 확인). “해당 과세기간에 대통령령으로 정하는 교육비를 지급한 경우 다음 각 호의 금액의 100분의 15에 해당하는 금액을 해당 과세기간의 종합소득 산출세액에서 공제한다.” ↩ ↩2
-
법제처 국가법령정보센터, 「소득세법 제59조의4 제3항 제1호」, https://www.law.go.kr/법령/소득세법/제59조의4 (2026-10-02 확인). “지급한 다음 각 목의 교육비를 합산한 금액. 다만, 대학원에 지급하거나 직계비속등이 제2호라목에 따른 학자금 대출을 받아 지급하는 교육비는 제외하며, 대학생인 경우에는 1명당 연 900만원, 초등학교 취학 전 아동과 초ㆍ중ㆍ고등학생인 경우에는 1명당 연 300만원을 한도로 한다” ↩ ↩2
-
법제처 국가법령정보센터, 「소득세법 시행규칙 제58조 제1항 제3호 단서」, https://www.law.go.kr/법령/소득세법시행규칙/제58조 (2026-10-02 확인). “다만, 법령에 따라 자녀학비보조수당을 받은 자의 경우에는 자녀학비보조수당 금액의 범위에서 해당 법령이 정하는 바에 따라 소속기관장에게 이미 제출한 취학자녀의 재학증명서로 갈음할 수 있으며, 법 제59조의4제3항제3호에 따른 특수교육비의 경우에는 같은 호 가목 또는 나목에 해당하는 시설 또는 법인임을 해당 납입증명서를 발급한 자가 입증하는 서류를 첨부하여야 한다.” ↩ ↩2
-
법제처 국가법령정보센터, 「소득세법 시행령 제118조의6 제4항」, https://www.law.go.kr/법령/소득세법시행령/제118조의6 (2026-10-02 확인). “국외에 소재하는 교육기관으로서 우리나라의 「유아교육법」에 따른 유치원, 「초ㆍ중등교육법」 또는 「고등교육법」에 따른 학교에 해당하는 것을 말한다.” ↩